
Inhaltsverzeichnis
comdirect ist keine junge Neobank, sondern eine der ältesten Direktbanken des Landes: 1994 als Tochter der Commerzbank gegründet, seit November 2020 eine Marke der Commerzbank AG. Filialen gibt es keine, dafür Girokonto, Depot und Tagesgeld unter einem Login und eine Hotline, die rund um die Uhr besetzt ist.
Das Girokonto kostet nichts, solange du eine von vier Bedingungen erfüllst. Das klingt nach Kleingedrucktem, ist aber eine der leichtesten Hürden am Markt. Im Depot wird es teurer: Wer regelmäßig einzelne Aktien kauft, zahlt bei comdirect deutlich mehr als bei einem Neobroker. Hier siehst du, für wen sich die Bank lohnt und für wen nicht.
Das Wichtigste in Kürze
- Girokonto Aktiv für 0 €, wenn du eine von vier Bedingungen erfüllst, zum Beispiel 700 € Geldeingang oder 3 Zahlungen mit Apple Pay oder Google Pay im Monat
- Vollbank mit Depot, Tagesgeld, Kreditkarte und Dispo aus einer Hand, Hotline rund um die Uhr erreichbar
- Über 500 ETF-Specials im Sparplan ohne Orderentgelt, Sparrate ab 1 €
Ehrliche Nachteile:
- Einzelorder regulär ab 9,90 €, damit für Vieltrader klar teurer als Trade Republic oder Scalable Capital
- 1,75 % Auslandseinsatzentgelt mit der Visa-Debitkarte beim Bezahlen in Fremdwährung
Perfekt für dich, wenn du ein vollwertiges Girokonto mit Depot willst, dein Gehalt oder deine Rente ohnehin darauf eingeht und du lieber mit einem Menschen telefonierst als mit einem Chatbot schreibst.
Nicht ideal, wenn du mehrmals im Monat einzelne Aktien handelst oder viel in Fremdwährung bezahlst.
Unser Urteil in einem Satz: Als Girokonto mit Gehaltseingang eine der solidesten Direktbanken, als Depot für Einzelorders zu teuer, solange die Neukundenaktion nicht greift.
comdirect Kosten und Gebühren
Die Preisliste von comdirect hat zwei Ebenen. Auf der Produktseite stehen die einfachen Zahlen, im Preis- und Leistungsverzeichnis (gültig ab 15.07.2026) die Ausnahmen. Wer nur die erste Ebene liest, übersieht, dass das kostenlose Girokonto an Bedingungen hängt und die Visa-Debitkarte im Ausland Geld kostet.
comdirect Girokonto: Gebührenübersicht comdirect Erfahrungen 2026: Girokonto und Depot im Check
Stand: Oktober 2026
Mit einer von vier Bedingungen, die ersten 6 Monate immer kostenlos
Wenn keine Bedingung erfüllt ist
Inklusive Visa-Kreditkarte
Bargeld mit Visa Debit ohne Limit
In jedem Modell enthalten
Optional
Zubuchbar
3 Abhebungen im Monat, danach 4,90 € je Abhebung
An rund 5.000 Automaten von Commerzbank, Deutscher Bank, HypoVereinsbank und Postbank
Im Euroraum kostenlos
In allen Modellen
Effektiver Jahreszins 9,20 %
photoTAN-App kostenlos
Alle Angaben ohne Gewähr. Preise können sich jederzeit ändern.
Im Depot sieht die Rechnung anders aus. Die Depotführung ist für Neukunden kostenlos, jede einzelne Order aber nicht.
comdirect Depot und Tagesgeld: Entgelte
| Position | Entgelt | Hinweis |
|---|---|---|
| Depotführung | 0,00 € | Für Depots ab 15.07.2026, ältere Depots 1,95 €/Monat mit Befreiungsmöglichkeit |
| Order regulär | 4,90 € + 0,25 % | Mindestens 9,90 €, höchstens 59,90 €, plus Handelsplatzentgelt |
| Order für Depot-Neukunden | 3,90 € | Aktion bis 01.11.2026, nicht im Pure Depot |
| Sparplan-Ausführung | 1,5 % der Rate | Über 500 ETF-Specials ohne Orderentgelt |
| Pure Depot Order | 1,00 € | Nur Handelsplatz gettex, Sparplan 0 € |
| Tagesgeld Plus Kontoführung | 0,00 € | Kostenlos |
Was kostet comdirect wirklich? Drei Szenarien
Die Tabellen zeigen Einzelpreise. Was am Monatsende auf dem Kontoauszug steht, hängt davon ab, welche Bedingung du erfüllst und wie du die Karten benutzt.
Angestellte mit 2.000 € Gehalt
0,00 €/Monat
Gesamt
Mit einem normalen Gehalt ist die 700-€-Hürde kein Thema. Mehrere Überweisungen im Monat darfst du addieren; Bareinzahlungen, Auslandsgutschriften und Überweisungen von deinen eigenen comdirect-Konten zählen allerdings nicht mit.
Berufseinsteiger unter 28, ohne Studium und ohne 700 € Eingang
student
4,90 €/Monat
Gesamt
Die Altersregel hat einen Haken. Unter 28 zu sein reicht bei comdirect nicht, du musst zusätzlich studieren, zur Schule gehen, eine Ausbildung oder ein Praktikum machen. Wer mit 24 jobbt und weniger als 700 € überweist, zahlt nach den ersten sechs Monaten 4,90 €. Der einfache Ausweg: drei Zahlungen im Monat mit Apple Pay oder Google Pay, also Bäcker, Supermarkt und Tankstelle, und die Gebühr fällt weg.
ETF-Sparer mit 100 € Sparplan
0,00 bis 1,50 €/Monat
Gesamt
Diese Kombination passt am besten: Die monatliche Sparplanausführung erfüllt gleichzeitig die Bedingung für das kostenlose Girokonto. Wählst du einen ETF aus den Specials, zahlst du kein Orderentgelt, nur die marktüblichen Spreads und die laufenden Kosten des Fonds. Bei einem ETF außerhalb der Liste sind es 1,5 % der Rate, bei 100 € also 1,50 € pro Ausführung.
Wo zusätzliche Kosten anfallen
- Fremdwährung mit der Visa-Debitkarte: Zahlst du in den USA, der Schweiz oder Großbritannien, kommen 1,75 % auf jeden Umsatz. Mit der Visa-Kreditkarte entfällt das Auslandseinsatzentgelt, dort kostet aber jede Bargeldabhebung 4,90 €.
- Die vierte Abhebung: Im Girokonto Aktiv sind 3 Abhebungen im Monat mit Visa Debit frei, jede weitere kostet 4,90 €. Mit der girocard hebst du in Deutschland an den Automaten der Cash Group ohne Limit ab, die Karte kostet aber 1 € im Monat.
- Das Orderminimum: 4,90 € plus 0,25 % klingt wenig, das Minimum von 9,90 € greift aber bei jeder Order bis 2.000 € Volumen. Ein Kauf über 500 € kostet damit knapp 2 % Gebühr, hinzu kommt das Handelsplatzentgelt.
- Bareinzahlungen: Einzahlen kannst du nur über Automaten und Kassen der Commerzbank oder über Partner im Handel; wie viele Einzahlungen im Jahr kostenlos sind, steht im Preisverzeichnis.
- Altdepots: Wer sein Depot vor dem 15.07.2026 eröffnet hat, zahlt 1,95 € im Monat, außer er handelt zweimal im Quartal, führt das Girokonto unter derselben Kundennummer oder spart per Sparplan.
Anbieter in diesem Artikel
Lies die ausführlichen Anbieter-Checks oder schau dir die Anbieter direkt an.

comdirect
78 · Gut

DKB
78 · Gut

Consorsbank
74 · Gut
comdirect Kontomodelle im Vergleich
 Kostenlos 📡
Hab dein Geld auf dem Schirm.
Ich schick dir die wichtigsten Zinsen, Aktionen und Konto-News auf WhatsApp. Bevor die anderen sie checken.
Anonym: Ich sehe nicht, wer abonniert. Jederzeit still wieder weg.
Per WhatsApp abonnieren
comdirect bietet das Girokonto in drei Varianten an. Der Unterschied liegt vor allem bei Kreditkarte und Bargeld.
Girokonto Aktiv
- Erste 6 Monate kostenlos
- Visa-Debitkarte inklusive
- 3 Bargeldabhebungen im Monat mit Visa Debit frei
- girocard optional für 1 €/Monat
- Visa-Kreditkarte zubuchbar für 1,90 €/Monat
Girokonto Extra
- Visa-Kreditkarte inklusive
- Visa-Debitkarte inklusive
- 5 Bargeldabhebungen im Monat mit Visa Debit frei
- Kein Auslandseinsatzentgelt mit der Kreditkarte
Girokonto Plus
- Visa-Kreditkarte inklusive
- Bargeld mit Visa Debit ohne Limit
- Reise-Sorglos-Paket
- Bevorzugter Service
Für die meisten reicht das Girokonto Aktiv, weil eine der vier Bedingungen fast immer erfüllt ist. Den Haken bemerkt kaum jemand: Erfüllst du keine Bedingung, ist das Extra mit 2,90 € günstiger als das Aktiv mit 4,90 € und bringt die Kreditkarte gleich mit. Das Plus lohnt sich nur, wenn du sehr oft Bargeld mit der Visa-Debitkarte abhebst oder das Reisepaket ohnehin kaufen würdest.
Funktionen im Überblick
1. Girokonto Aktiv: vier Wege zu 0 €
Das Konto bleibt nach den ersten sechs Monaten kostenlos, wenn du in einem Monat eine dieser Bedingungen erfüllst: 700 € Geldeingang, 3 Zahlungen mit Apple Pay oder Google Pay, 1 Trade oder eine Sparplanausführung, oder du bist unter 28 und in Schule, Studium, Ausbildung oder Praktikum. Eine genügt. Auch eine Rente, die per Überweisung eingeht, zählt wie ein Gehalt. Wer bisher bei der Sparkasse für sein Konto zahlt, findet in unserem Beitrag zu den Sparkassen-Gebühren für Rentner den direkten Vergleich.
„Drei Zahlungen mit dem Handy im Monat reichen, und das Girokonto kostet nichts. Ein Gehaltseingang ist keine Pflicht.“
2. Karten, Bargeld und Ausland
Die Visa-Debitkarte ist in jedem Modell dabei, nach der Eröffnung bekommst du sie vorab digital für Apple Pay und Google Pay. Im Euroraum bezahlst du damit kostenlos, außerhalb fallen 1,75 % an. Auf Reisen in Länder mit anderer Währung zahlst du deshalb besser mit der Visa-Kreditkarte, die kein Auslandseinsatzentgelt hat, und hebst mit der Debitkarte ab. Kurz gesagt: Hältst du das Aktiv über eine Bedingung kostenlos, buchst du die Kreditkarte für 1,90 € im Monat dazu. Erfüllst du keine Bedingung, ist das Extra für 2,90 € inklusive Kreditkarte die günstigere Lösung.
3. Depot: breites Angebot, teure Einzelorder
Im comdirect Depot kostet eine Order regulär 4,90 € plus 0,25 % des Volumens, mindestens 9,90 € und höchstens 59,90 €, dazu das Entgelt des Handelsplatzes. Neukunden zahlen laut Aktionsseite 36 Monate lang 3,90 € je Trade, wenn sie das Depot bis zum 01.11.2026 eröffnen. Die Seite nennt an anderer Stelle auch 12 und 24 Monate; prüf die Laufzeit deshalb im Antrag, bevor du dich darauf verlässt. Bis zum selben Datum gibt es 100 € Depotprämie. Für Vieltrader gibt es das Pure Depot: 1 € je Trade, 0 € im Sparplan, aber nur über den Handelsplatz gettex und ohne die Neukundenaktion. Kryptowährungen kaufst du bei comdirect nur als Zertifikate und ETPs, also als Wertpapier auf den Kurs, nicht als echten Coin in einer Wallet.
„Bei einem Kauf über 500 € frisst das Minimum von 9,90 € knapp zwei Prozent. Für kleine Einzelorders ist das reguläre Depot schlicht zu teuer.“
4. ETF-Sparplan ab 1 €
Du kannst aus über 2.000 sparplanfähigen ETFs wählen und schon mit 1 € im Monat anfangen. Regulär kostet jede Ausführung 1,5 % der Rate. Über 500 ETF-Specials laufen ohne Orderentgelt, das Pure Depot ist davon ausgenommen. Wer nur einen breiten Welt-ETF bespart, sollte vorher nachsehen, ob er in der Specials-Liste steht. Das entscheidet, ob du 0 € oder 1,5 % zahlst. Welches Depot für Kinder in Frage kommt, zeigt unser Kinderdepot-Vergleich.
5. Tagesgeld Plus: zwei Zinssätze
Beim Tagesgeld Plus von comdirect bekommen Neukunden einen Top-Zins von 1,50 % p. a. „bis auf weiteres“ auf Guthaben bis 5.000.000 €. Neukunde heißt: volljährig, Wohnsitz in Deutschland und in den letzten sechs Monaten kein comdirect-Kunde. Ein festes Enddatum gibt es nicht, comdirect kann den Satz aber jederzeit ändern.
Eröffnest du gleichzeitig ein Girokonto oder ein Depot, gibt es einen Aktionszins von 1,75 % für 12 Monate auf Guthaben bis 1.000.000 €. Das ist kein Basiszins: Nach den 12 Monaten gelten die Standardkonditionen, und ohne die gleichzeitige Eröffnung bekommst du ihn gar nicht. Der Standardzins liegt im Konditionsmodell ab 16.08.2021 bei 0,75 %, im älteren Modell bei 0,00 %. Welcher Satz für dich gilt, siehst du im Persönlichen Bereich. Wie comdirect im Markt dasteht, zeigt unser Tagesgeld-Vergleich mit aktuellen Zinsen.
6. Aktionen für Neukunden und Kinder
Bis zum 18.10.2026 läuft beim Girokonto eine Cashback-Aktion: 5 % auf Einkäufe mit der Visa-Debitkarte für drei Monate, insgesamt bis zu 150 €. Voraussetzung ist unter anderem die Einwilligung in werbliche E-Mails. Für Kinder gibt es das JuniorGiro mit 25 € Startguthaben und 3 % Zinsen, wenn du es bis zum 16.11.2026 beantragst. Mehr zum Kinderkonto steht in unserem Überblick zum comdirect JuniorGiro.
7. Die comdirect App
Die App ist der Hauptzugang zu Konto und Depot. Am 09.10.2026 stand sie im App Store bei 4,6 von 5 Sternen aus 136.471 Bewertungen und bei Google Play bei 4,33 aus 60.191 Bewertungen. Überweisungen gehen dort auch per Chat oder Sprache, Karten sperrst und verwaltest du direkt in der App. Freigaben laufen über die kostenlose photoTAN-App; die mobileTAN per SMS kostet 0,09 € je Nachricht.
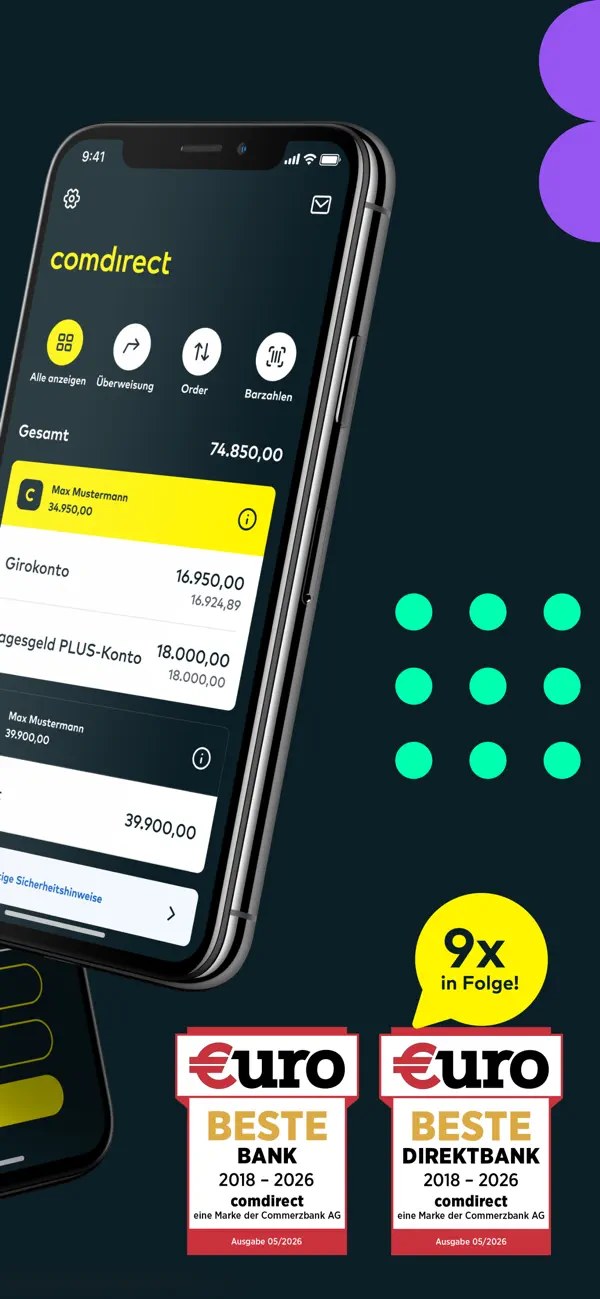
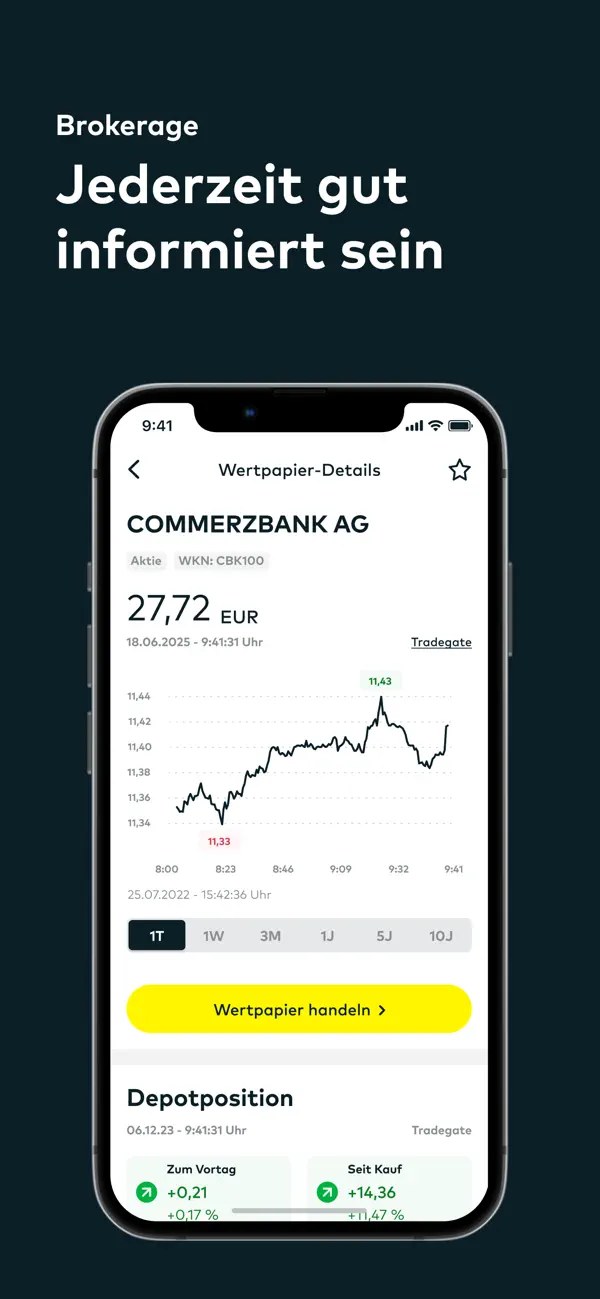
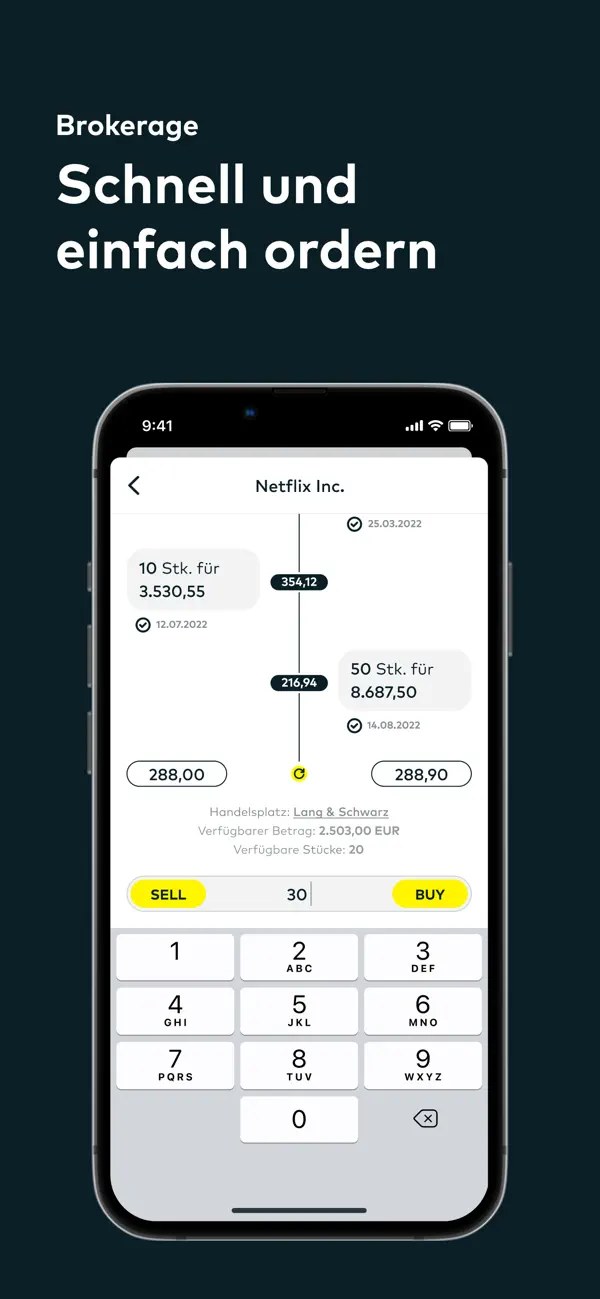
Für das Depot gibt es zusätzlich eine eigene trading App. Wer viel handelt, findet das praktisch. Wer nur einmal im Monat ins Depot schaut, braucht dafür ungern eine zweite App.
Wenn etwas hakt, erreichst du comdirect rund um die Uhr am Telefon unter 04106 708 25 00, dazu per E-Mail und im LiveChat. Filialen gibt es nicht, Bargeld läuft über die Automaten der Commerzbank und ihrer Partner.
Für wen ist comdirect geeignet?
Vorteile
- Perfekt für dich, wenn dein Gehalt oder deine Rente ohnehin mindestens 700 € im Monat bringt
- Perfekt, wenn du Girokonto, Depot und Tagesgeld bei einer deutschen Bank bündeln willst
- Perfekt, wenn du per ETF-Sparplan sparst und so gleich das Girokonto kostenfrei hältst
- Perfekt, wenn du bei Problemen rund um die Uhr jemanden am Telefon erreichen willst
- Perfekt, wenn du einen Dispo als Reserve brauchst
Nachteile
- Nicht ideal, wenn du mehrmals im Monat einzelne Aktien kaufst
- Nicht ideal, wenn du außerhalb des Euroraums oft mit der Debitkarte bezahlst
- Nicht ideal, wenn du unter 28 bist, aber weder studierst noch eine Ausbildung machst und kein Gehalt eingeht
- Nicht ideal, wenn du echte Kryptowährungen in einer Wallet halten willst
Wer mit comdirect gut fährt: drei Beispiele
Die Angestellte, die Konto und Depot zusammenlegen will (Girokonto Aktiv): Ihr Gehalt erfüllt die 700-€-Bedingung automatisch, der ETF-Sparplan läuft im selben Login. Sie zahlt für beides nichts, solange sie bei ETF-Specials bleibt.
Der Student mit wenig Einkommen (Girokonto Aktiv): Mit Immatrikulation und unter 28 ist das Konto ohne Geldeingang kostenlos. Nach dem Abschluss reicht dann das erste Gehalt oder drei Zahlungen per Handy.
Die Vielreisende (Girokonto Aktiv mit Kreditkarte): Ihr Gehalt hält das Konto kostenlos, für 1,90 € im Monat bucht sie die Visa-Kreditkarte dazu. Damit bezahlt sie in Fremdwährung ohne Auslandseinsatzentgelt und hebt mit der Debitkarte ab, solange die 3 freien Abhebungen im Monat reichen.
Sicherheit und Regulierung
comdirect ist keine eigene Bank mehr, sondern eine Marke der Commerzbank AG. Rechtlich bist du also Kunde der Commerzbank, die von der BaFin beaufsichtigt wird. Der Standort der Marke ist Quickborn bei Hamburg.
Deine Einlagen auf Girokonto und Tagesgeld schützt die gesetzliche Einlagensicherung bis 100.000 € pro Person über die Entschädigungseinrichtung deutscher Banken. Die Grenze gilt für alle deine Konten bei der Bank zusammen, nicht je Konto. Hast du zusätzlich ein Konto bei der Commerzbank selbst, zählt es mit, denn rechtlich ist es dieselbe Bank. Darüber hinaus ist die Commerzbank dem freiwilligen Einlagensicherungsfonds des Bundesverbands deutscher Banken angeschlossen. Wie hoch dieser Schutz für dich ausfällt, nennt comdirect nicht. Er richtet sich nach den Eigenmitteln der Bank.
Wertpapiere im Depot fallen nicht unter die Einlagensicherung, sie brauchen sie auch nicht: Aktien und ETFs bleiben dein Eigentum und gehören im Fall einer Bankpleite nicht zur Insolvenzmasse. Der Punkt: Bei einer Großbank wie der Commerzbank ist das Ausfallrisiko gering, und für Beträge über 100.000 € ist der zusätzliche BdB-Schutz ein Vorteil gegenüber vielen Neobanken, die nur die gesetzliche Sicherung haben.
Aufträge bestätigst du per photoTAN. Dafür brauchst du ein eigenes Gerät oder eine eigene App, die die Freigabe getrennt vom Login prüft.
Einordnung der Redaktion
Beim Girokonto macht comdirect wenig falsch. Vier Bedingungen, von denen eine reicht, sind fairer als die Regel vieler Filialbanken, die ein festes Mindestgehalt verlangen. Dazu kommt ein Telefon-Support rund um die Uhr, den viele Neobanken nicht bieten, und die App ist in beiden Stores gut bewertet.
Das Depot im Normalbetrieb stört uns. 9,90 € Mindestentgelt sind 2026 kein Marktpreis mehr, wenn Neobroker für einen Bruchteil handeln. Die Neukundenaktion mildert das, nur nennt die Aktionsseite für ihre Laufzeit gleich drei Versionen. Auch die 1,75 % Fremdwährungsentgelt auf der Debitkarte passen nicht zu einem Konto, das sich als Alltagskonto versteht.
Unser Tipp: Wenn du keine der vier Bedingungen sicher erfüllst, nimm direkt das Extra. 2,90 € sind weniger als 4,90 € und du hast die Kreditkarte für Reisen gleich dabei.
Unsere Einordnung zu comdirect
Redaktions-Score: 3,8 / 5,0 (Gut): Kosten 64 | Features 84 | UX 80 | Sicherheit 92 | Transparenz 70 | Service 88
Stärken
- Girokonto Aktiv für 0 € mit einer von vier leichten Bedingungen
- Vollbank mit Depot, Tagesgeld, Kreditkarte und Dispo
- Telefon-Support rund um die Uhr
- Über 500 ETF-Specials im Sparplan ohne Orderentgelt
- Gesetzliche Einlagensicherung plus BdB-Fonds
Schwächen
- Einzelorder regulär mindestens 9,90 €
- 1,75 % Fremdwährungsentgelt mit der Visa-Debitkarte
- Laufzeit der 3,90-€-Aktion widersprüchlich angegeben
- Krypto nur als Zertifikate, keine echten Coins
Als Girokonto stark, als Depot nur mit Neukundenaktion oder ETF-Specials konkurrenzfähig.
comdirect Alternativen: Wann passt eine andere Bank besser?
DKB, besser für junge Leute ohne Ausbildung: Bei der DKB ist das Girokonto unter 28 kostenlos, ohne dass du einen Ausbildungsstatus nachweisen musst. Wer mit Mitte zwanzig jobbt und wenig Geldeingang hat, ist dort einfacher dran.
Consorsbank, besser für den Depot-Einstieg mit vielen Orders: Neukunden zahlen dort 0,95 € je Order, im Eröffnungsmonat und zwölf weitere Monate. Wer im ersten Jahr viel kaufen will, kommt dort günstiger weg.
Trade Republic und Scalable Capital, besser für Vieltrader und Sparpläne: Bei Einzelorders und Sparplänen außerhalb der comdirect-Specials sind beide Neobroker günstiger als das reguläre comdirect Depot. Wer dagegen Girokonto, Dispo und Depot bei einer deutschen Großbank bündeln will, bleibt bei comdirect besser aufgehoben. Den Überblick über alle Anbieter findest du im Broker-Vergleich.
N26, besser für ein reines App-Konto: Wer kein Depot braucht und Bankgeschäfte nur im Smartphone erledigt, bekommt bei N26 ein schlankeres, rein mobiles Konto ohne den Produktbaukasten einer Großbank.
comdirect Kontoeröffnung: Schritt für Schritt
comdirect Girokonto eröffnen
Modell und Produkte wählen
Antrag online ausfüllen
Identität nachweisen
photoTAN einrichten
Gehalt umleiten
Typischer Stolperstein: Die Neukunden-Aktionen gelten nur, wenn du in den letzten sechs Monaten kein comdirect-Kunde warst. Wer erst vor Kurzem ein Tagesgeld gekündigt hat, bekommt weder den Top-Zins noch das Cashback. Wechselst du dein Depot von einer Genossenschaftsbank, hilft dir unsere Anleitung zum Wechsel von der Volksbank zu comdirect.
zu comdirectHäufig gestellte Fragen zu comdirect
Ja, wenn du eine von vier Bedingungen erfüllst: 700 € Geldeingang im Monat, 3 Zahlungen mit Apple Pay oder Google Pay, 1 Trade oder Sparplanausführung, oder du bist unter 28 und in Schule, Studium, Ausbildung oder Praktikum. Die ersten 6 Monate sind immer kostenlos. Erfüllst du keine Bedingung, kostet das Girokonto Aktiv 4,90 € im Monat.
Inländische und SEPA-Überweisungen, die du auch addieren darfst, also etwa Gehalt und ein Nebenjob zusammen. Nicht mit zählen Bareinzahlungen, Auslandsgutschriften und Überweisungen von deinen eigenen comdirect-Konten.
Regulär 4,90 € plus 0,25 % des Ordervolumens, mindestens 9,90 € und höchstens 59,90 €, plus Handelsplatzentgelt. Neukunden zahlen bei Eröffnung bis 01.11.2026 laut Aktionsseite 36 Monate lang 3,90 € je Trade. Im Pure Depot kostet eine Order 1 €, allerdings nur über gettex.
Neukunden bekommen 1,50 % p. a. bis auf weiteres auf bis zu 5.000.000 €. Wer gleichzeitig Girokonto oder Depot eröffnet, erhält 12 Monate lang 1,75 % auf bis zu 1.000.000 €, danach gelten die Standardkonditionen. Der Standardzins liegt im Konditionsmodell ab 16.08.2021 bei 0,75 %.
comdirect ist eine Marke der Commerzbank AG, die von der BaFin beaufsichtigt wird. Einlagen sind gesetzlich bis 100.000 € pro Person geschützt, zusätzlich ist die Commerzbank dem Einlagensicherungsfonds des BdB angeschlossen. Wertpapiere im Depot bleiben ohnehin dein Eigentum.
Ja. comdirect wurde 1994 als Tochter der Commerzbank gegründet und im November 2020 mit ihr verschmolzen. Seitdem ist comdirect eine Marke der Commerzbank AG mit Sitz in Quickborn, eigene Filialen gibt es nicht.
Mit der Visa-Debitkarte im Girokonto Aktiv dreimal im Monat an Visa-Automaten weltweit, danach kostet jede Abhebung 4,90 €. Mit der girocard für 1 € im Monat hebst du an rund 5.000 Automaten von Commerzbank, Deutscher Bank, HypoVereinsbank und Postbank ohne Limit ab.
Nicht direkt. comdirect bietet Krypto nur als Zertifikate und ETPs an, also Wertpapiere, die den Kurs abbilden. Einen echten Coin oder eine eigene Wallet bekommst du dort nicht.
Quellen und Transparenz
Alle Preise und Konditionen stammen aus den Produktseiten von comdirect und dem Preis- und Leistungsverzeichnis, abgerufen am 09.10.2026:
- comdirect: Girokonto (Bedingungen, Aktionen, Dispozins), abgerufen am 09.10.2026
- comdirect: Preis- und Leistungsverzeichnis, gültig ab 15.07.2026 (PDF), abgerufen am 09.10.2026
- comdirect: Depot und Neukundenaktion, abgerufen am 09.10.2026
- comdirect: Pure Depot, abgerufen am 09.10.2026
- comdirect: ETF-Sparplan, abgerufen am 09.10.2026
- comdirect: Tagesgeld Plus, abgerufen am 09.10.2026
- comdirect: Kryptohandel, abgerufen am 09.10.2026
- comdirect: Unternehmen, abgerufen am 09.10.2026
- comdirect: Kontakt und Service, abgerufen am 09.10.2026
- App Store: comdirect und Google Play: comdirect, abgerufen am 09.10.2026
Zinsen, Aktionen und App-Bewertungen sind Momentaufnahmen. Vor allem der Tagesgeldzins und die Neukundenaktionen können sich jederzeit ändern.
Transparenz-Hinweis: Einige Links zu comdirect in diesem Beitrag sind Partnerlinks. Eröffnest du darüber ein Konto, erhalten wir eine Vergütung, an deinen Konditionen ändert das nichts. Unsere Einordnung entsteht unabhängig davon, das Urteil zum Depot oben zeigt es. Wie wir bewerten, erklärt unsere Bewertungsmethodik.
Kostenlos 📡
Hab dein Geld auf dem Schirm.
Ich schick dir die wichtigsten Zinsen, Aktionen und Konto-News auf WhatsApp. Bevor die anderen sie checken.
Anonym: Ich sehe nicht, wer abonniert. Jederzeit still wieder weg.
Per WhatsApp abonnieren
Welcher Anbieter passt zu dir?
Lies den Anbieter-Check oder eröffne direkt dein Konto.
Transparenz-Hinweis: neuebanken.de finanziert sich über Affiliate-Links. Wenn du über unsere Links ein Konto eröffnest, erhalten wir eventuell eine Vergütung. Am Preis ändert sich für dich nichts. Unsere Bewertungsmethodik findest du unter So bewerten wir.
Das könnte dich auch interessieren

- Echte Bankdaten in 24 Währungen
- Devisenmittelkurs ohne Aufschlag
- 16 Mio. Nutzer, börsennotiert

- Kostenloses Girokonto ohne Bedingungen
- BaFin-regulierte Vollbank mit deutscher IBAN
- Echtzeit-Benachrichtigungen bei jeder Transaktion

- Kostenloses Girokonto mit 0,2 % Guthabenzinsen (Stand April 2026) und 5 % Cashback auf Lastschriften
- 5 % Cashback auf Lastschriften über ExtraBenefits (max. 10 EUR/Monat)
- Integriertes Depot: 3.000+ Aktien, 2.000+ ETFs, Krypto-Trading

- Kostenloses Girokonto ohne Bedingungen
- Pocket-System mit eigener IBAN
- Cashback bis 1 % bei Mastercard-Zahlungen (Max-Konto) + Booster-Cashback bei CHECK24-Partnern

- Konto, Krypto, Aktien in einer App
- 30+ Währungen, Deutsche IBAN
- Kostenlos im Ausland bezahlen

- Kostenloses Geschäftskonto, DATEV-Integration, SEPA-Echtzeit, Tagesgeld

- Bis zu 10% Cashback auf Marken
- Aktien, ETFs und 300+ Kryptos in der App
- Multi-Währungskonto ohne FX-Gebühr (Prime)
- Kontoführung 0 € bei 700 € Geldeingang oder unter 28, mit Aktivstatus 0 % Fremdwährungsentgelt und Bargeld weltweit ohne DKB-Entgelt, Visa Kreditkarte für 2,49 € im Monat, Tagesgeld 1,00 % variabel ohne Obergrenze, Einlagensicherung 100.000 € plus Fonds der öffentlichen Banken

- Integrierte Rechnungsstellung, Cashback bis 3 %, Multibanking, DATEV-Anbindung

- Kostenloses Geschäftskonto (Einzelunternehmer)
- Deutsche Bank als Muttergesellschaft
- 7.000+ Cash Group Automaten kostenlos

- MwSt-Vorschau in Echtzeit, Integrierte Rechnungsstellung mit E-Rechnung (ZUGFeRD/XRechnung), DATEV-Anbindung, Deutsche IBAN

- Kostenloses Schweizer Konto mit Visa Debit
- FINMA-reguliert mit Staatsgarantie
- 27 Filialen schweizweit