

Inhaltsverzeichnis
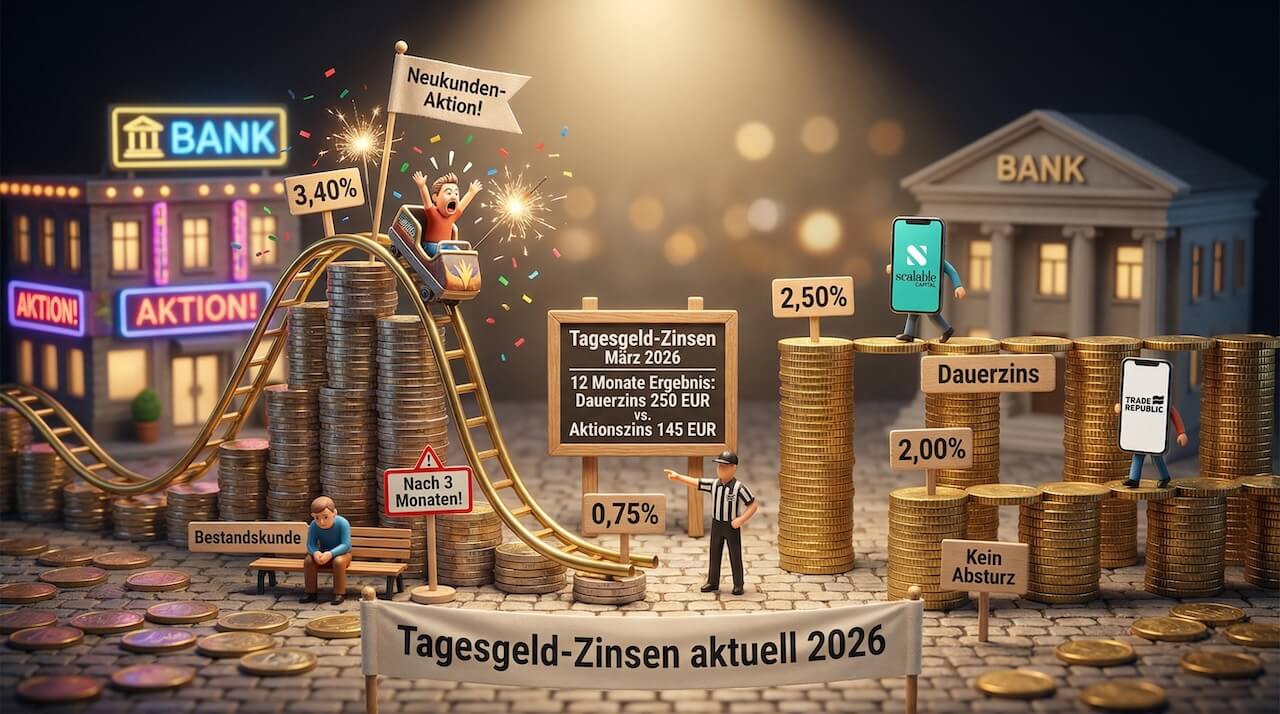
4,00 % Tagesgeldzinsen klingen verlockend. Doch bei den meisten Banken ist der Spitzenzins nach wenigen Monaten vorbei, danach stürzt der Zins auf unter 1 % ab. Wer nicht rechtzeitig wechselt, verschenkt bares Geld.
Wir haben die aktuellen Tagesgeld-Angebote in Deutschland durchgerechnet: die Lockzinsen für Neukunden, aber vor allem die Dauerzinsen danach. Denn genau dort entscheidet sich, ob sich ein Angebot wirklich lohnt.
Zum Monatswechsel sind gleich drei Aktionen ausgelaufen. Die Advanzia Bank hat ihre 3,76-%-Kampagne wie angekündigt am 31. August beendet und wirbt jetzt mit 3,45 % für drei Monate. Bei der DKB ist die 2,75-%-Aktion aus dem April durch, dort gilt wieder der Standardzins von 1,00 %. Und die Norisbank hatte ihre 4,00-%-Aktion schon Anfang August auf 2,25 % variabel umgestellt.
Chase steht damit mit 4,00 % allein an der Spitze der reinen Aktionszinsen. In die andere Richtung ging es bei Scalable Capital: Der Broker hat sein Tagesgeld zum 1. September auf 2,60 % angehoben und zusätzlich Festgeld mit 2,75 % (12 Monate) und 3,00 % (24 Monate) gestartet.
Das dreht das Ergebnis. Über ein volles Jahr gerechnet ist der höchste Lockzins nicht mehr das beste Angebot.
In diesem Vergleich findest du die aktuellen Tagesgeld-Zinsen für September 2026, sortiert nach dem, was wirklich bei dir ankommt. Mit Rechenbeispielen für 10.000 und 50.000 €.
Zinssätze zuletzt geprüft am: 26. August 2026
EZB-Einlagenzins steigt am 16. September auf 2,50 %
Die EZB hat ihre Leitzinsen am 10. September 2026 erneut angehoben, nach dem Schritt vom 17. Juni zum zweiten Mal in diesem Jahr. Der Einlagezinssatz steigt mit Wirkung zum 16. September 2026 von 2,25 auf 2,50 %. Er ist die Bezugsgröße für die Tagesgeld-Verzinsung in Europa. Bis zum 15. September gelten noch 2,25 %, deshalb stehen in den Tabellen unten die heutigen Sätze. Trade Republic hat bereits zugesagt, die Erhöhung weiterzureichen, und geht am 16. September von 2,25 auf 2,50 %; Einzelheiten in unserem Beitrag zur Zinserhöhung bei Trade Republic. Ob die übrigen Anbieter nachziehen, ist offen: Erhöhungen brauchen erfahrungsgemäß deutlich länger als Senkungen. Die nächste Sitzung des EZB-Rats ist am 29. Oktober 2026.
Tagesgeld-Zinsen aktuell: die besten Angebote im Überblick
Die folgende Tabelle zeigt die besten Tagesgeld-Angebote im September 2026. Die meisten dieser Zinsen gelten nur für Neukunden und sind auf wenige Monate befristet. Achte deshalb nicht nur auf die erste Spalte, sondern auch auf die zweite: dort steht, wie lange der Zins überhaupt läuft.
Top-Tagesgeld-Angebote September 2026
Alle Angaben ohne Gewähr. Preise können sich jederzeit ändern.
Die Tabelle teilt sich in zwei Welten: oben die Aktionszinsen, die nach wenigen Monaten verschwinden, unten die Dauerzinsen, die du als Bestandskunde tatsächlich bekommst. Die Sortierung nach Zinssatz ist deshalb irreführend, wenn du länger als drei Monate sparst.
„Der höchste Zins in der Tabelle bringt über zwölf Monate nicht das meiste Geld. Das ist keine Ausnahme, sondern seit August die Regel.“
Der durchschnittliche Tagesgeldzins liegt laut Biallo bei rund 1,5 % (Stand: April 2026). Mit Aktionszinsen gerechnet bei rund 2,7 %. Was Bestandskunden nach Ablauf der Aktion tatsächlich erhalten: im Schnitt nur etwas über 1,2 %.
Was zum 31. August ausgelaufen ist und was als Nächstes fällig wird
Advanzia (erledigt): Die Kampagne mit 3,76 % ist am 31.08.2026 ausgelaufen. Der neue Sonderzins liegt bei 3,45 % effektiv für drei Monate, weiterhin ab 5.000 € Mindesteinlage. Bestandskunden bekommen unverändert 1,51 %.
DKB (erledigt): Die 2,75-%-Aktion aus dem April ist ebenfalls durch, es gilt wieder der Standardzins von 1,00 %. Der Neukunden-Bonus von bis zu 200 € für die Kombination aus Giro- und Tagesgeldkonto läuft noch bis zum 15. September, das ist aber eine Prämie und kein Zins.
ING (läuft noch): Die Kombi aus Giro- und Extra-Konto mit 3,75 % und 200 € Prämie gilt nur bis 30.09.2026. Das ist das nächste Datum, das du dir merken solltest.
Generell gilt: Aktionszinsen sind Marketing und kein Versprechen. Prüfe vor der Eröffnung immer, wie lange der Zins läuft und was danach kommt.
Anbieter in diesem Artikel
Lies die ausführlichen Testberichte oder schau dir die Anbieter direkt an.

Scalable Capital
84 · Sehr gut

Trade Republic
85 · Sehr gut

bunq
72 · Gut

Openbank
79 · Gut
Chase, Bank of Scotland und BBVA: die Top-Angebote im Detail
 Kostenlos 📡
Tagesgeld-Update Juni: was nach der Lock-Aktion wirklich auf dem Konto bleibt.
Ich schick dir die wichtigsten Zinsen, Aktionen und Konto-News auf WhatsApp. Bevor die anderen sie checken.
Anonym: Ich sehe nicht, wer abonniert. Jederzeit still wieder weg.
Per WhatsApp abonnieren
Drei Angebote lohnen sich über ein volles Jahr wirklich, und keines davon gewinnt, weil es den höchsten Lockzins hat.
Chase (Teil von J.P. Morgan) zahlt 4,00 % für die ersten vier Monate, danach 2,00 % variabel. Das ist kein normaler Folgezins. Während andere Banken nach der Aktion auf unter 1 % zurückfallen, bleibt Chase mit 2,00 % auch danach konkurrenzfähig. Einen Mindest- oder Höchstbetrag kommuniziert Chase nicht offen, Voraussetzung sind Volljährigkeit, Wohnsitz und Steueransässigkeit in Deutschland sowie eine deutsche Handynummer.
Die Bank of Scotland, die in Deutschland als Lloyds Bank GmbH firmiert, hat ihr Angebot Ende Juli umgebaut, und zwar zugunsten der Sparer. Statt 3,25 % für drei Monate gibt es jetzt 3,00 % als Willkommens-Zins für bis zu zwölf Monate, allerdings nur auf Guthaben bis 50.000 €. Als Neukunde gilt, wer in den letzten sechs Monaten kein Tagesgeldkonto dort geführt hat. Danach greift der reguläre Satz von 1,25 %. Ein Detail steht im Kleingedruckten: Fällt der EZB-Einlagenzins unter 1,25 %, endet der Anspruch auf den Willkommens-Zins vorzeitig, 30 Tage nach Mitteilung der Bank.
Die BBVA, die spanische Großbank, tritt in Deutschland als digitale Bank auf. Ihr Angebot funktioniert anders als klassisches Tagesgeld: Die 3,50 % gibt es nicht auf einem separaten Tagesgeldkonto, sondern als Guthabenzins auf dem kostenlosen Girokonto, ähnlich wie bei Trade Republic. Der Satz gilt für Neukunden, die ab dem 1. Juli 2026 ein Konto eröffnen, für die ersten sechs Monate auf Guthaben bis 200.000 €. Danach greift ein variabler Zins von aktuell 2,25 %; mit monatlichem Gehalts- oder Renteneingang oder Kartenzahlungen über 1.500 € im Monat sind es 2,75 %. Sechs Monate Laufzeit sind länger als bei den meisten Lockangeboten, und der Folgezins liegt auf EZB-Niveau statt im Keller. Wichtig: Die Einlagensicherung läuft über den spanischen Fonds (FGD), nicht über die deutsche.
Kurz gesagt: Nicht der höchste Zins gewinnt, sondern der, der am längsten läuft.
Was aus der Norisbank geworden ist
Die Norisbank stand in unserem Juli-Vergleich noch mit 4,00 % an der Spitze, fest zugesagt bis Ende Dezember. Diese Aktion gibt es nicht mehr. Seit dem 3. August 2026 zahlt die Bank einen variablen Sonderzins von 2,25 %, und auch den nur, wenn du gleichzeitig ein Top-Girokonto führst. Kündigst du das Girokonto, fällst du auf den Standardzins von derzeit 0,75 %. Geblieben ist die 120-Euro-Prämie: Sie fließt bei Videolegitimation und wenn du bis zum 30.11.2026 mindestens drei Zahlungspartner über den Online-Kontowechselservice umziehst, gutgeschrieben bis spätestens 15.01.2027.
Für Bestandskunden, die im Juli wegen der 4,00 % gewechselt sind, ist das ärgerlich. Für alle anderen ist die Norisbank damit ein durchschnittliches Angebot mit Girokonto-Bedingung.
Neukunden vs. Bestandskunden: der wahre Zins
Das ist das eigentliche Problem. Die Zinsen, die in Vergleichsportalen ganz oben stehen, gelten fast immer nur für Neukunden. Was danach kommt, steht im Kleingedruckten.
Aktionszins vs. Basiszins nach Ablauf
Alle Angaben ohne Gewähr. Preise können sich jederzeit ändern.
Der Punkt: Die Spalte ganz rechts ist wichtiger als die zweite von links. Bei der ING fällt der Zins nach vier Monaten um bis zu drei Prozentpunkte, bei der Consorsbank um 2,60. Chase, BBVA, Ayvens und Bigbank federn den Absturz ab, weil ihr Folgezins auf oder nahe EZB-Niveau liegt. Und die Bank of Scotland verschiebt das Problem schlicht um neun Monate nach hinten.
Für dich als Sparer bedeutet das: Bei den meisten Banken müsstest du alle paar Monate wechseln, um dauerhaft von den Aktionszinsen zu profitieren. Das sogenannte Zinshopping funktioniert, ist aber aufwändig. Konto eröffnen, Geld überweisen, Freistellungsauftrag einrichten, nach drei Monaten wieder kündigen.
Neobanken im Tagesgeld-Vergleich
Neobanken setzen auf ein anderes Modell als klassische Direktbanken. Statt befristeter Aktionszinsen bieten die meisten einen festen Dauerzins, der sich am EZB-Leitzins orientiert.
Neobanken: Tagesgeld-Angebote im Vergleich
Alle Angaben ohne Gewähr. Preise können sich jederzeit ändern.
Den höchsten Satz zeigt Trading 212 mit 3,50 %, allerdings mit Haken: Wer die Verzinsung aktiviert, dessen Guthaben liegt teils bei Partnerbanken und teils in Geldmarktfonds. Der Fondsanteil ist nicht einlagengesichert. Wer klassisch einlagengesicherten Cash-Zins will, ist bei Scalable oder Trade Republic besser aufgehoben.
Scalable Capital liegt mit 2,60 % bei den einlagengesicherten Broker-Zinsen vorne, auf unbegrenztes Guthaben und ohne Mindesteinlage. Der Zins ist variabel und an den EZB-Leitzins gekoppelt, aber nicht befristet.
Trade Republic bietet 2,25 % auf das gesamte Guthaben. Keine Obergrenze, kein Mindestbetrag. Der Zins entspricht genau dem EZB-Einlagezinssatz, und weil der am 16. September auf 2,50 % steigt, zieht Trade Republic nach eigener Ankündigung mit.
Bei N26 ist die Staffel gefallen. Die Bank zahlt nach eigenen Angaben 0,25 % für Standard und Smart, 0,55 % für N26 Go und 1,50 % für Metal. Die früher genannten 2,25 % für Metal-Bestandskunden führt N26 nicht mehr auf. Damit lohnt sich das kostenpflichtige Metal-Abo für den Zins allein nicht mehr. Wer bei N26 mehr will, wird auf einen flexiblen Geldmarktfonds verwiesen, und der ist keine Einlage, sondern eine Anlage mit Verlustrisiko.
Achtung bei Vivid Money
Vivid bewirbt für Privatkunden 3 % Festzins in den ersten beiden Monaten, danach je nach Tarif bis zu 2 %. Das ist kein Tagesgeld: Das Guthaben im Interest-Rate-Pocket wird in Geldmarktfonds angelegt. Dein Geld ist damit nicht durch die gesetzliche Einlagensicherung geschützt, sondern unterliegt dem Fondsrisiko. Für echtes Tagesgeld ist Vivid keine Option.
Direktbanken im Tagesgeld-Vergleich
Direktbanken wie ING, Comdirect und Consorsbank setzen auf Aktionszinsen, um Neukunden anzulocken. Der reguläre Zins danach ist deutlich niedriger.
Die Consorsbank hat im August nachgelegt und zahlt jetzt 3,60 % statt 3,40 % für fünf Monate, auf bis zu 1.000.000 €. Danach fällt der Zins laut Konditionenübersicht auf 1,00 %. Als Neukunde gilt, wer in den letzten sechs Monaten kein Konto oder Depot dort geführt hat. Wer zusätzlich Wertpapiere im Wert von mindestens 20.000 € überträgt, bekommt für sechs Monate 4,00 % auf bis zu 50.000 €. Das ist der höchste Satz im ganzen Vergleich, hängt aber an einem Depotwechsel und ist deshalb kein reines Tagesgeld-Angebot.
Bei der ING sind es 3,20 % für vier Monate auf das erste Extra-Konto, danach 0,75 %. Neu ist die Kombivariante: Wer gleichzeitig ein Girokonto eröffnet, bekommt 3,75 % für vier Monate und 200 € obendrauf. Das Angebot ist bis zum 30.09.2026 befristet.
Die Bank of Scotland ist der große Gewinner dieses Updates, siehe oben: 3,00 % für bis zu zwölf Monate auf bis zu 50.000 €, mit deutscher Einlagensicherung.
Die DISTINGO Bank fällt weiter aus dem Muster: Nach dem Aktionszins von 3,30 % für drei Monate landet der Dauerzins bei immerhin 1,95 %. Die Bank ist die Einlagensparte von CREDIPAR, einem französischen Kreditinstitut der Banque Stellantis France. Entsprechend greift die französische Einlagensicherung (FGDR).
Die Ayvens Bank war im Juli noch der Anbieter mit dem höchsten Dauerzins ohne Auflagen. Der Basiszins liegt weiter bei 2,30 %, aber die Bank hat zusätzlich einen Neukunden-Aktionszins von 3,50 % für drei Monate eingeführt. Die Einlagen sichert der niederländische Fonds.
Comdirect hat sein Modell vereinfacht: 1,50 % bis auf weiteres für Neukunden auf Guthaben bis 5.000.000 €, bei dauerhaft kostenloser Kontoführung. Die frühere Staffel mit 1,75 % bei Girokonto-Nutzung gibt es nicht mehr. Der Standardzins im aktuellen Konditionsmodell liegt bei 0,75 %.
Tagesgeld mit Einlagensicherung aus Deutschland
Bei Tagesgeld geht es um Sicherheit. Dein Geld soll verfügbar sein und nicht von einer Bankenpleite bedroht werden. Die gesetzliche Einlagensicherung schützt in der EU bis zu 100.000 € pro Kunde und Bank.
In Deutschland kommt oft noch die freiwillige Einlagensicherung über den Bundesverband deutscher Banken (BdB) dazu. Die Consorsbank sichert beispielsweise bis zu 1.000.000 € ab, die ING bis zu 250.000 €.
Banken mit deutscher Einlagensicherung im Überblick: Chase, Norisbank, Consorsbank, ING, Comdirect, DKB, C24, Trade Republic, Scalable Capital und die Bank of Scotland (als Lloyds Bank GmbH).
Im Ausland gesichert sind: die Advanzia Bank über Luxemburg (FGDL), die DISTINGO Bank über Frankreich (FGDR), bunq und die Ayvens Bank über die Niederlande, die BBVA über Spanien (FGD) und die Bigbank über Estland (Tagatisfond). Überall gilt der EU-weite Schutz bis 100.000 €. Im Ernstfall kann die Auszahlung bei ausländischen Sicherungssystemen etwas länger dauern als bei einem deutschen Institut.
Wie viel Zinsen bekomme ich auf mein Geld?
Konkrete Zahlen helfen mehr als Prozentsätze. Zwei Rechenbeispiele zeigen, wie sich Aktionszins und Dauerzins über 12 Monate auswirken. Alle Werte sind Bruttoerträge vor Steuern, damit sie untereinander vergleichbar bleiben.
Rechenbeispiel: 10.000 € über 12 Monate
10.000 € über 12 Monate: Aktionszins vs. Dauerzins
Alle Angaben ohne Gewähr. Preise können sich jederzeit ändern.
Über zwölf Monate zählt der Folgezins mehr als der Lockzins. Chase hat mit 4,00 % den höchsten Zins der Tabelle und landet trotzdem nur auf Platz vier. Vorn liegen BBVA und die Bank of Scotland, weil ihre Angebote sechs beziehungsweise zwölf Monate laufen statt vier. Bei der ING-Kombi ist die Prämie von 200 € mehr wert als der gesamte Zinsertrag, was viel über die Höhe des Zinses aussagt.
Rechenbeispiel: 50.000 € über 12 Monate
Bei größeren Summen verschieben sich die Plätze, weil einige Angebote gedeckelt sind. Die Bank of Scotland verzinst nur bis 50.000 €, danach ist Schluss.
50.000 € über 12 Monate: was wirklich ankommt
Alle Angaben ohne Gewähr. Preise können sich jederzeit ändern.
Bei 50.000 € liegt das aufwändige Zinshopping mit rund 1.650 € brutto weiter vorn, aber der Abstand ist geschrumpft. Die Bank of Scotland kommt ohne einen einzigen Wechsel auf 1.500 €, die BBVA mit Gehaltseingang sogar auf rund 1.563 €. Für 150 € Unterschied viermal im Jahr ein Konto zu eröffnen und wieder zu kündigen, lohnt sich für die meisten nicht mehr.
„Zinshopping bringt bei 50.000 € noch rund 150 € mehr als das beste Angebot ohne Aufwand. Das sind vier Kontoeröffnungen für 150 Euro.“
Letztlich ist es eine Entscheidung über Aufwand: Willst du alle drei Monate ein neues Konto eröffnen, oder ist dir ein stabiler, hoher Zins ohne Kümmeraufwand lieber? Seit August gibt es mit der Bank of Scotland und der BBVA zwei Angebote, die beides halbwegs unter einen Hut bringen.
Häufige Fragen
Den höchsten reinen Aktionszins bietet im September 2026 Chase mit 4,00 % für vier Monate, danach 2,00 %. Dahinter folgen die ING mit 3,75 % in Kombination mit einem Girokonto (nur noch bis 30.09.), die Consorsbank mit 3,60 % für fünf Monate und Advanzia mit 3,45 % für drei Monate. Über ein volles Jahr gerechnet bringen allerdings die BBVA (3,50 % für sechs Monate, danach 2,25 bis 2,75 %) und die Bank of Scotland (3,00 % für bis zu zwölf Monate) mehr. Den höchsten Dauerzins ohne Befristung bietet unter den Neobrokern Scalable Capital mit 2,60 %.
Sie ist beendet. Die Norisbank hat ihr Angebot zum 3. August 2026 umgestellt und zahlt jetzt einen variablen Sonderzins von 2,25 % p. a., der an ein gleichzeitig geführtes Top-Girokonto gekoppelt ist. Wer das Girokonto kündigt, fällt auf den Standardzins von derzeit 0,75 %. Die 120-Euro-Kontowechsel-Prämie gibt es weiterhin, wenn du dich per Video legitimierst und bis zum 30.11.2026 mindestens drei Zahlungspartner über den Online-Kontowechselservice umziehst.
Immer weniger. Wer viermal im Jahr den Anbieter wechselt, kommt bei 50.000 € auf rund 1.650 € brutto. Die Bank of Scotland zahlt ohne jeden Wechsel 1.500 €, die BBVA mit Gehaltseingang rund 1.563 €. Der Vorsprung des Zinshoppings ist damit auf rund 90 bis 150 € im Jahr geschrumpft, und dafür musst du jedes Quartal ein Konto eröffnen, den Freistellungsauftrag anpassen, Geld überweisen und das alte Konto kündigen.
Innerhalb der EU gilt die gesetzliche Einlagensicherung bis 100.000 € pro Kunde und Bank. Das betrifft auch Anbieter wie die DISTINGO Bank (Frankreich), Advanzia (Luxemburg), die Ayvens Bank und bunq (Niederlande) oder die BBVA (Spanien). Im Ernstfall kann die Auszahlung bei ausländischen Sicherungssystemen etwas länger dauern als bei deutschen Instituten.
Bei klassischem Tagesgeld liegt dein Geld auf einem separaten Konto. Bei Trade Republic oder N26 wird das Guthaben auf dem Verrechnungskonto verzinst. Steuerlich und in Sachen Einlagensicherung gibt es keinen Unterschied. Praktisch ist die Guthaben-Verzinsung sogar einfacher, weil du kein Extra-Konto brauchst. Aufpassen musst du bei Anbietern, die das Geld in Geldmarktfonds anlegen, etwa Trading 212 oder Vivid: Dort greift die Einlagensicherung nicht.
Wenn du Aktionszinsen mitnehmen willst, lohnt sich ein Wechsel alle drei bis vier Monate. Bequemer ist ein Konto, dessen Zins lange läuft oder gar nicht befristet ist: die Bank of Scotland mit zwölf Monaten, die BBVA mit sechs Monaten und hohem Folgezins, oder Scalable Capital und Trade Republic als unbefristete Varianten. Dort bleibst du einfach, ohne große Zinsverluste.
Ja. Variable Tagesgeldzinsen orientieren sich am EZB-Einlagezinssatz. Der liegt seit dem 17. Juni 2026 bei 2,25 % und steigt zum 16. September 2026 auf 2,50 % (Beschluss vom 10. September 2026). Ein Anbieter mit 2,25 % Dauerzins (etwa Trade Republic, das ab dem 16. September 2,50 % zahlt) gibt den vollen EZB-Satz weiter. Höhere Aktionszinsen sind Marketing-Investitionen der Banken und nicht durch das Zinsumfeld gedeckt. Sobald die EZB senkt, fallen typischerweise auch die Dauerzinsen. Die Bank of Scotland schreibt das sogar ausdrücklich in ihre Bedingungen: Fällt der EZB-Einlagenzins unter 1,25 %, endet der Willkommens-Zins vorzeitig.
Quellen
- Chase Tagesgeld-Konditionen (chase.de), abgerufen am 26.08.2026
- norisbank, Top-Zinskonto und Bedingungen zum Sonderzins ab 03.08.2026 (norisbank.de), abgerufen am 26.08.2026
- Advanzia Tagesgeldkonto, neuer Sonderzins 3,45 % effektiv nach Kampagnenende (advanziakonto.com), abgerufen am 01.09.2026
- Chase Tagesgeld, 4,00 % für vier Monate und 2,00 % Folgezins (chase.de), abgerufen am 01.09.2026
- DKB Tagesgeld, Standardzins 1,00 % nach Aktionsende und Bonus bis 15.09. (dkb.de), abgerufen am 01.09.2026
- Scalable Capital Zinsübersicht, Tagesgeld 2,60 % gültig ab 01.09.2026 (de.scalable.capital/zinsuebersicht), abgerufen am 01.09.2026
- BBVA Girokonto-Guthabenverzinsung, Aktion für Neukunden ab 01.07.2026 (bbva.de), abgerufen am 26.08.2026
- Consorsbank Tagesgeld und Konditionenübersicht Konten (consorsbank.de), abgerufen am 26.08.2026
- Bank of Scotland, Preise und Leistungen Sparen inkl. Willkommens-Zins ab 27.07.2026 (bankofscotland.de), abgerufen am 26.08.2026
- ING Extra-Konto, Zinskonditionen und Girokonto-Kombiaktion (ing.de), abgerufen am 26.08.2026
- DISTINGO Bank Tagesgeldkonto (distingobank.de), abgerufen am 26.08.2026
- Ayvens Bank, Tagesgeld und Neukundenaktion (ayvensbank.de), abgerufen am 26.08.2026
- comdirect Tagesgeld-Aktionsangebot und Konditionsmodelle (comdirect.de), abgerufen am 26.08.2026
- DKB Tagesgeld, Zinssatz und Neukundenaktion (dkb.de), abgerufen am 26.08.2026
- N26 Tagesgeldkonto, Zinssätze nach Kontomodell ab 11.06.2025 (n26.com), abgerufen am 26.08.2026
- Biallo Tagesgeld-Index, Stand April 2026: biallo.de/tagesgeld
- Deutsche Bundesbank, Einlagensicherung: bundesbank.de
- Europäische Zentralbank, Leitzins-Entscheidungen: ecb.europa.eu
Wer genauer wissen will, wie Neobanken das Tagesgeld-Modell umsetzen und wo die Risiken liegen, findet mehr dazu in unserem Tagesgeld-Vergleich für Neobanken.
Weiterlesen: Geldmarkt-ETF vs. Tagesgeld | Festgeld vs. Tagesgeld | Notgroschen anlegen | Tagesgeld-Zinsen und Steuern | Tagesgeldhopping-Strategie | Broker-Zinsen vs. Tagesgeld
Kostenlos 📡
Tagesgeld-Update Juni: was nach der Lock-Aktion wirklich auf dem Konto bleibt.
Ich schick dir die wichtigsten Zinsen, Aktionen und Konto-News auf WhatsApp. Bevor die anderen sie checken.
Anonym: Ich sehe nicht, wer abonniert. Jederzeit still wieder weg.
Per WhatsApp abonnieren
Welcher Anbieter passt zu dir?
Lies den Testbericht oder eröffne direkt dein Konto.
Transparenz-Hinweis: neuebanken.de finanziert sich über Affiliate-Links. Wenn du über unsere Links ein Konto eröffnest, erhalten wir eventuell eine Vergütung. Am Preis ändert sich für dich nichts. Unsere Bewertungsmethodik findest du unter So bewerten wir.
Das könnte dich auch interessieren
Alle Beiträge zu Tagesgeld


