
Inhaltsverzeichnis
Die Consorsbank ist nach eigener Aussage seit über 30 Jahren am Markt und kommt aus dem Wertpapierhandel. Das merkst du bis heute: Das Depot ist das Kernprodukt, Tagesgeld und Girokonto laufen daneben mit. Hinter der Marke steht die französische Großbank BNP Paribas, rechtlich ist die Consorsbank deren Niederlassung in Nürnberg. Das klingt nach einer Formalie, hat aber Folgen für die Einlagensicherung. Die ist in vielen älteren Beiträgen falsch beschrieben.
Wir haben Depot, Tagesgeld und Girokonto einzeln eingeordnet. Die Preise stammen aus dem Preisverzeichnis und von den Produktseiten, Stand 9. Oktober 2026. Kurz vorweg: Im ersten Jahr ist das Depot für Neukunden günstig, danach zu den teureren Depots am Markt. Und das Tagesgeld zahlt 3,80 %, aber nur fünf Monate lang.
Das Wichtigste in Kürze
- Neukunden handeln im Eröffnungsmonat plus 12 Monate für 0,95 € je Order über Tradegate, junge Leute mit RISE Young Trading sogar 5 Jahre lang
- Girokonto ohne Gebühr, wenn du unter 31 bist oder mindestens 700 € im Monat eingehen, dazu eine kostenlose echte Kreditkarte ohne Fremdwährungsentgelt
- Depot, Sparpläne, Tagesgeld, Festgeld und Girokonto bei einer Bank, mit Telefon und Chat täglich auch am Wochenende
Ehrliche Nachteile:
- Nach der Aktion kostet eine Order im Standardstatus 4,95 € plus 0,25 %, mindestens 9,95 €, plus Handelsplatzkosten
- Der Tagesgeldzins fällt nach fünf Monaten von 3,80 % auf 1,00 %
Perfekt für dich, wenn du unter 31 bist und Girokonto, Depot und Sparpläne an einem Ort haben willst, ohne dafür etwas zu zahlen.
Nicht ideal, wenn du nach dem ersten Jahr regelmäßig Einzelorders platzierst und dabei auf jeden Euro schaust.
Unser Urteil in einem Satz: Eine solide Vollbank mit breitem Angebot, die für junge Leute und ETF-Sparer gut passt, für aktive Anleger nach der Neukundenphase aber zu teuer wird.
Consorsbank Kosten und Gebühren
Jedes Produkt hat sein eigenes Preismodell. Hier die wichtigsten Posten:
Consorsbank Gebührenübersicht (Stand 09.10.2026) Consorsbank Erfahrungen 2026: Depot, Tagesgeld und Girokonto im Check
Stand: Oktober 2026
0 € bei mind. 700 € Geldeingang im Monat oder wenn du unter 31 bist
Effektiv 10,27 % p. a., variabel
Abhebung im EWR in Euro unter 50 €: 1,95 €, ab 50 € kostenlos
Echte Kreditkarte, weltweit ohne Fremdwährungsentgelt
Mit Versicherungs- und Serviceleistungen
Gilt auch für die girocard
Bei Sammelverwahrung
Mind. 9,95 €, max. 69 €, zzgl. Handelsplatz (Tradegate 0,95 €)
Über Tradegate, Eröffnungsmonat plus 12 Monate
Laut Produktseite (Stand Oktober 2026), ab 10 € im Monat
Alle Angaben ohne Gewähr. Preise können sich jederzeit ändern.
Was eine Order nach der Neukundenphase kostet
Der Preis einer Wertpapierorder setzt sich bei der Consorsbank aus drei Teilen zusammen: einem Grundpreis, einem Provisionssatz auf das Ordervolumen und den Kosten des Handelsplatzes. Im Einstiegsstatus Silver sind das 4,95 € Grundpreis plus 0,25 % vom Volumen, mindestens 9,95 € und höchstens 69 €. Dazu kommen an Tradegate 0,95 €, an gettex oder XETRA 1,95 € und an Regionalbörsen wie Frankfurt 2,95 € plus Börsenentgelt.
Wer im Jahr mehr Orders platziert, steigt in den Status Gold und später Platinum auf. Dort sinkt der Grundpreis auf 3,95 €, in Gold werden außerdem Minimum und Maximum kleiner, in Platinum zusätzlich der Provisionssatz. Gold gibt es ab 26 Orders im Kalenderjahr, Platinum ab 501. Die Consorsbank rechnet selbst ein Beispiel vor: 4.000 € Ordervolumen an Tradegate im Status Gold kosten 14,90 €. Im Status Silver, mit dem du nach der Aktion startest, sind es 15,90 €.
Die Mindestgebühr ist der Punkt, an dem es für kleine Orders teuer wird. Kaufst du für 1.000 € eine Aktie, ergeben 4,95 € plus 0,25 % nur 7,45 €. Berechnet werden trotzdem die 9,95 € Minimum, mit Tradegate also 10,90 €. Das sind 1,09 % deines Einsatzes, bei einer Order über 500 € schon 2,18 %. Am anderen Ende greift die Obergrenze von 69 € erst ab rund 25.600 € Ordervolumen.
„Wer kleine Einzelorders platziert, zahlt bei der Consorsbank nach dem ersten Jahr schnell mehr als ein Prozent pro Kauf.“
Was die Consorsbank in drei Fällen kostet
Was die Consorsbank kostet, hängt davon ab, wie du sie nutzt. Drei Rechenbeispiele:
Einsteigerin mit 100 € ETF-Sparplan im Monat
ETF-Sparerin
0,00 € pro Jahr
Gesamt
Ein Vorbehalt: Das Preis- und Leistungsverzeichnis mit Stand Juli 2026 nennt für ETF-Sparpläne weiterhin 1,5 % je Sparrate, die jüngere Produktseite sagt ausdrücklich, dass diese Gebühr nicht mehr berechnet wird. Würde die 1,5 % greifen, wären es bei 100 € im Monat 18 € im Jahr.
Anleger mit 12 Orders à 4.000 € im Jahr
Einzelaktien-Anleger
190,80 € pro Jahr ab Jahr 2
Gesamt
Aus gut 11 € im ersten Jahr werden ab dem zweiten Jahr fast 191 €, bei gleichem Verhalten.
Sparer mit 20.000 € Tagesgeld
Tagesgeld-Sparer
433,33 € Zinsen im ersten Jahr
Gesamt
Alle Zinsbeträge sind vor Steuern gerechnet. Der Aktionszins sieht auf dem Banner nach 3,80 % aus, übers Jahr gerechnet bleiben gut 2,17 % übrig, und ab dem sechsten Monat liegt die Verzinsung bei 1,00 %.
Achtung: Kosten, die man leicht übersieht
- Kleine Abhebungen mit der Visa Card Debit: Im EWR kostet jede Abhebung unter 50 € in Euro 1,95 €. Ab 50 € ist sie kostenlos. Wer gern 20 € zieht, zahlt also fast zehn Prozent Gebühr.
- Fremdwährung mit Debitkarte und girocard: Zahlst du in einer Fremdwährung mit der Visa Card Debit oder der girocard, werden 2,10 % fällig. Die kostenlose Credit Card Gold Light hat dieses Entgelt nicht, sie ist auf Reisen die bessere Karte.
- Girokonto ab 31 ohne Gehaltseingang: Fehlen die 700 € Geldeingang im Monat und bist du 31 oder älter, kostet das Konto 4,00 € im Monat, also 48 € im Jahr.
- Dispo: 9,90 % p. a. (effektiv 10,27 %), als Dauerlösung taugt er nicht.
Anbieter in diesem Artikel
Lies die ausführlichen Anbieter-Checks oder schau dir die Anbieter direkt an.

Consorsbank
74 · Gut

comdirect
78 · Gut

Trade Republic
85 · Sehr gut

Scalable Capital
84 · Sehr gut
Tagesgeld und Festgeld: 3,80 % mit eingebautem Ablaufdatum
 Kostenlos 📡
Hab dein Geld auf dem Schirm.
Ich schick dir die wichtigsten Zinsen, Aktionen und Konto-News auf WhatsApp. Bevor die anderen sie checken.
Anonym: Ich sehe nicht, wer abonniert. Jederzeit still wieder weg.
Per WhatsApp abonnieren
Das Tagesgeld ist das Produkt, mit dem die Consorsbank am lautesten wirbt. Neukunden bekommen 3,80 % p. a., garantiert für fünf Monate ab Kontoeröffnung und auf Guthaben bis 1.000.000 €. Als Neukunde gilt, wer in den letzten sechs Monaten kein Konto und kein Depot bei der Consorsbank hatte. Danach greift der normale Zins von 1,00 % p. a.
| Konditionen | Wert | Hinweis |
|---|---|---|
| Aktionszins Neukunden | 3,80 % p. a. | 5 Monate ab Kontoeröffnung, bis 1.000.000 € |
| Beträge über 1.000.000 € | 1,00 % p. a. | Auch im Aktionszeitraum |
| Zins nach der Aktion | 1,00 % p. a. | Variabel, steht in der Konditionenübersicht |
| Zinsgutschrift | vierteljährlich | 31.03., 30.06., 30.09. und 31.12. |
| Einlagensicherung | 100.000 € | Gesetzlich über die französische FGDR |
Der Folgezins steht nicht auf der Produktseite. Dort liest du nur den Aktionszins, die 1,00 % stehen erst in der Konditionenübersicht unter „Preise und Zinsen“. Rechne also von Anfang an mit dem Ende der Aktion.
„Das Tagesgeld der Consorsbank ist ein Angebot für fünf Monate, kein Zuhause für dein Erspartes.“
Ob sich das ständige Weiterziehen zum nächsten Aktionszins lohnt, haben wir in unserer Anleitung zum Tagesgeldhopping durchgerechnet. Zinsen ohne Laufzeitgrenze zahlen die Neobroker, der Vergleich Scalable Capital vs. Trade Republic beim Zins zeigt die aktuellen Sätze.
Die ETF-Prämie: 100 € nur ab 50.000 €
Auf der Tagesgeld-Seite steht zusätzlich eine Prämie: ETF-Anteile im Wert von rund 100 €. Die Bedingung dazu ist entscheidend. Du musst zum Stichtag mindestens 50.000 € auf dem Tagesgeldkonto halten, und der Stichtag liegt am Monatsende des Eröffnungsmonats plus sechs volle Kalendermonate. Antrag bis 30.11.2026, für die Einbuchung brauchst du ein Depot, und die Prämie ist steuerpflichtig. Kurz gesagt: Für die meisten Sparer ist die Prämie kein Grund, ein Konto zu eröffnen. Wer 50.000 € ohnehin parkt, nimmt sie als kleines Extra mit.
Festgeld: knapp im Überblick
Das Festgeld zahlt laut Anbieterseite 1,60 % für sechs Monate, 2,50 % für 12 bis 36 Monate und 2,70 % für 48 und 60 Monate. Anlegen kannst du ab 2.500 €. Die Konditionenübersicht trägt ein älteres Stand-Datum, prüf die Sätze vor dem Abschluss direkt bei der Bank. Wann sich die Bindung gegenüber dem flexiblen Konto lohnt, erklärt unser Ratgeber Festgeld vs. Tagesgeld.
Kernfeatures und Funktionen
1. Das Depot mit Statusmodell
Das Wertpapierdepot kostet keine Führungsgebühr. Neukunden handeln im Eröffnungsmonat plus 12 Monate für 0,95 € je Order über Tradegate, danach greift das Statusmodell Silver, Gold und Platinum. Das Modell belohnt Vieltrader, Gelegenheitsanleger landen dauerhaft im teuersten Status. Kryptowährungen kaufst du hier nicht direkt, sondern nur über ETNs und ETPs mit Krypto-Basiswert, und vorher musst du einen Wissens-Check bestehen.
2. ETF-Sparpläne ab 10 €
Sparpläne gehen ab 10 € im Monat los, ETF-Sparpläne sind laut Produktseite (Stand Oktober 2026) ohne Sparplangebühr. Bezahlt wird das über Zuwendungen der Produktpartner und über Spreads. Das Preisverzeichnis nennt noch 1,5 % je Rate, maßgeblich ist am Ende deine Abrechnung. Wie ein Sparplan bei einem Neobroker im Vergleich aussieht, zeigt unser Beitrag zum Trade Republic Sparplan.
3. RISE Young Trading für 18 bis 30 Jahre
RISE Young Trading ist das Depot für alle zwischen 18 und 30 Jahren. Der Unterschied zum normalen Depot steckt in der Laufzeit des Aktionspreises: Statt 12 Monaten gilt die 0,95-€-Order hier 5 Jahre lang. Wer vor dem 31. Geburtstag eröffnet, behält die vollen 5 Jahre. Zusammen mit dem Girokonto, das unter 31 ohnehin nichts kostet, ist das ein gutes Paket für junge Anleger, und das bei einer klassischen Bank.
4. Junior-Depot für Kinder
Auch beim Junior-Depot gilt die 0,95-€-Order 5 Jahre lang. Der Haken liegt in der Eröffnung: Der Antrag läuft per Post, mit Geburtsurkunde und den Unterschriften aller gesetzlichen Vertreter. Wie die Alternativen abschneiden, steht in unserem Kinderdepot-Vergleich.
5. Girokonto mit Kartenwahl
Es gibt ein Girokonto-Modell, bei dem du dir die Karte aussuchst. Die Visa Card Debit ist kostenlos, ebenso die girocard und die Credit Card Gold Light. Letztere ist eine echte Kreditkarte, mit der du weltweit ohne Fremdwährungsentgelt zahlst und abhebst; nur der Automatenbetreiber kann eigene Gebühren nehmen. Die Visa Card Gold kostet 9 € im Monat und bringt Versicherungs- und Serviceleistungen mit. Echtzeitüberweisungen sind online kostenlos, und die Visa-Karten kannst du mit Apple Pay und Google Pay nutzen. Über Wero findet sich auf den Seiten der Bank bisher nichts.
Die kostenlose Credit Card Gold Light ist das Beste am Girokonto: eine echte Kreditkarte ohne Jahresgebühr und ohne Fremdwährungsentgelt.
6. Die App
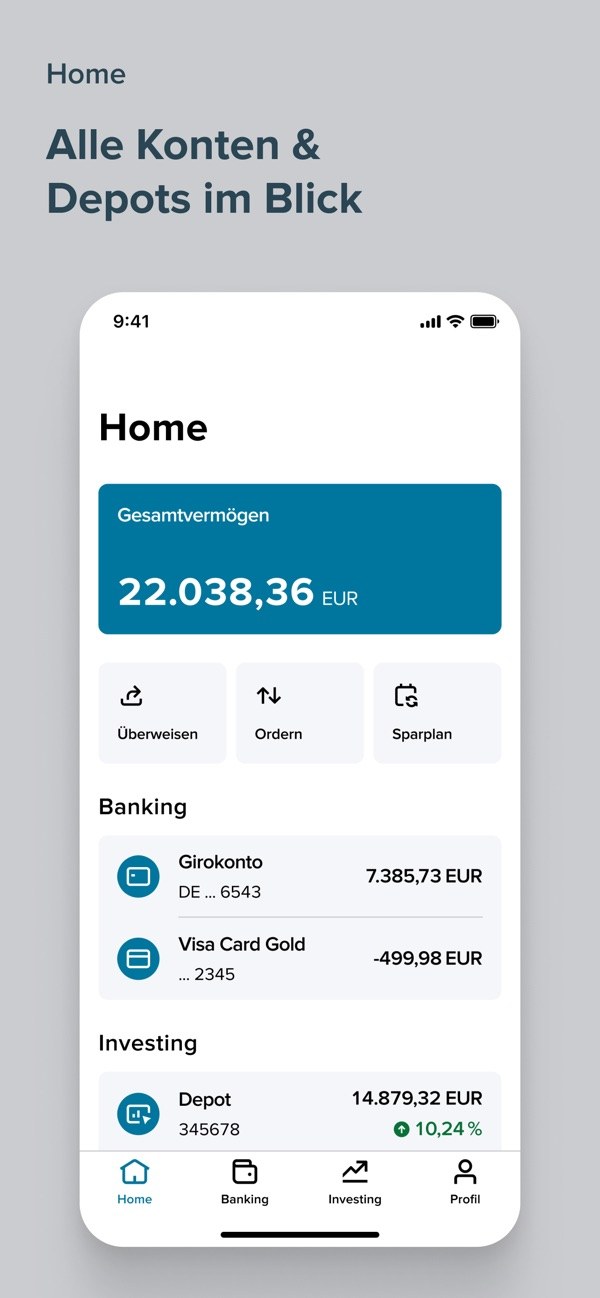
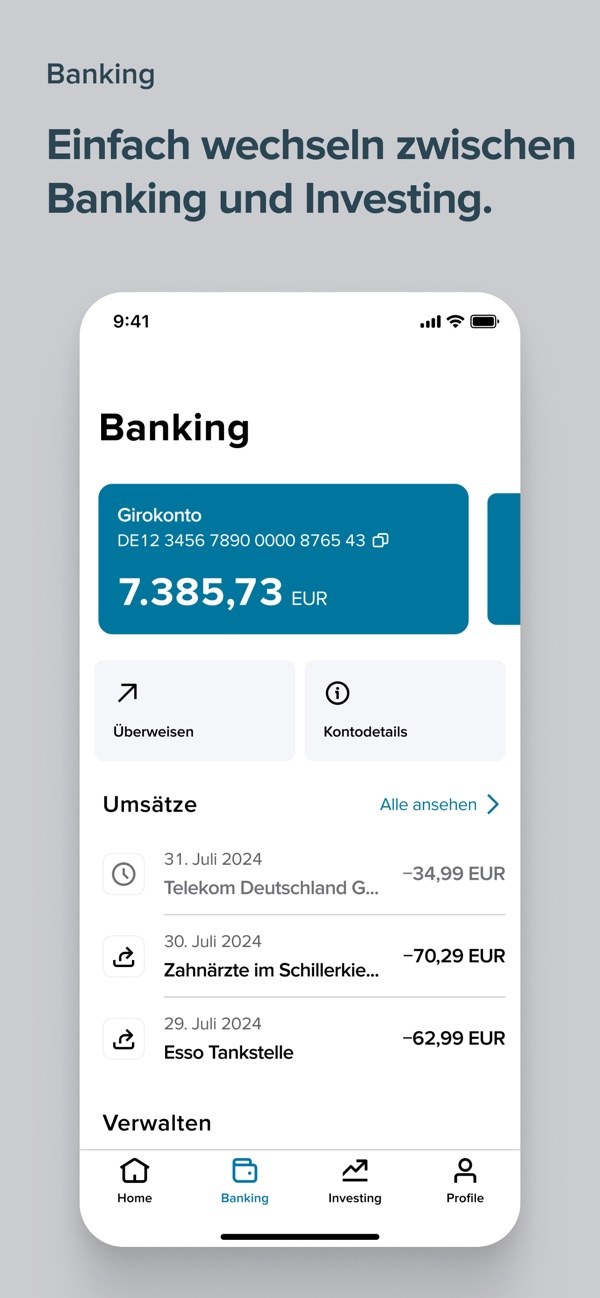
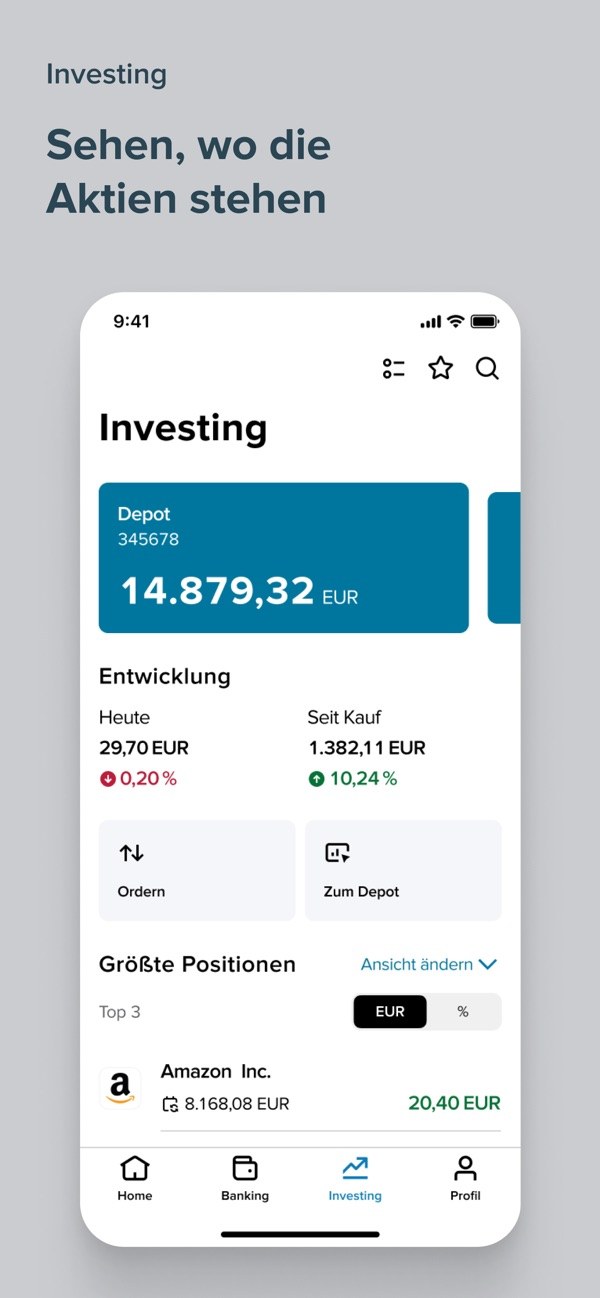
In der Consorsbank-App liegen Konto, Depot und Karten beieinander. Du siehst Umsätze per Push, sperrst und entsperrst Karten, verwaltest Sparpläne, platzierst Orders und gibst Aufträge per Gesicht oder Fingerabdruck frei. Die Nutzer sind überwiegend zufrieden: Im App Store steht die App bei 4,3 von 5 Sternen aus 30.527 Bewertungen, bei Google Play bei 4,6 aus rund 25.400 Bewertungen (beides Stand 09.10.2026). Für Vieltrader gibt es zusätzlich eine eigene Pro-App.
Für wen ist die Consorsbank geeignet?
Vorteile
- Perfekt für dich, wenn du unter 31 bist und ein kostenloses Girokonto mit Depot willst
- Perfekt, wenn du zwischen 18 und 30 bist und 5 Jahre lang für 0,95 € je Order handeln möchtest
- Perfekt, wenn du hauptsächlich per ETF-Sparplan ab 10 € im Monat anlegst
- Perfekt, wenn du oft im Ausland bezahlst und eine kostenlose Kreditkarte ohne Fremdwährungsentgelt suchst
- Perfekt, wenn du einen Ansprechpartner am Telefon schätzt, auch am Wochenende
Nachteile
- Nicht ideal, wenn du nach dem ersten Jahr regelmäßig kleine Einzelorders platzierst
- Nicht ideal, wenn du einen dauerhaft hohen Tagesgeldzins suchst
- Nicht ideal, wenn du Kryptowährungen direkt kaufen und halten willst
- Nicht ideal, wenn du 31 oder älter bist und kein regelmäßiger Geldeingang von 700 € aufs Konto fließt
Wer zur Consorsbank passt: drei Beispiele
Die Studentin, die alles an einem Ort will. Sie ist 22 und will nichts zahlen. Das Girokonto ist unter 31 gebührenfrei, RISE gibt ihr 5 Jahre lang 0,95-€-Orders, der ETF-Sparplan läuft ab 10 €.
Der Familienvater, der für die Kinder spart. Das Junior-Depot kostet keine Depotgebühr, Orders liegen 5 Jahre lang bei 0,95 €. Den Papierweg bei der Eröffnung nimmt er in Kauf.
Die Vielreisende mit Gehaltskonto. Ihr Gehalt macht das Konto kostenlos, und mit der Credit Card Gold Light zahlt sie außerhalb des Euroraums ohne Aufschlag. Für Einzelaktien hat sie zusätzlich einen Neobroker.
Sicherheit und Regulierung
Wer steckt hinter der Consorsbank?
Consorsbank ist eine Marke der BNP Paribas S.A. Niederlassung Deutschland mit Standort in Nürnberg. Laut eigener Angabe hat die Consorsbank rund 1,8 Millionen Kunden. Beaufsichtigt wird sie von der Europäischen Zentralbank und der BaFin, auf französischer Seite unter anderem von der ACPR. Deine IBAN ist trotzdem deutsch.
Einlagensicherung: warum Frankreich zuständig ist
Weil die Consorsbank eine Niederlassung einer französischen Bank ist, gilt für deine Einlagen die gesetzliche Einlagensicherung des Heimatlands. Das ist der französische Fonds de Garantie des Dépôts et de Résolution (FGDR), und er sichert 100.000 € pro Kunde und Bank. Im Ernstfall musst du dich aber nicht nach Paris wenden: Die Erstattung läuft über die Entschädigungseinrichtung deutscher Banken (EdB) in Berlin, laut Informationsbogen innerhalb von sieben Arbeitstagen.
Die 100.000 € gelten pro Einleger und pro Kreditinstitut, nicht pro Marke. Hast du zusätzlich Geld bei einer anderen Marke von BNP Paribas, etwa bei der DAB BNP Paribas oder bei Consors Finanz, werden die Guthaben zusammengerechnet.
Außerdem ist die Bank dem freiwilligen Einlagensicherungsfonds des Bundesverbands deutscher Banken angeschlossen. Der springt bei Zweigniederlassungen ausländischer EU-Banken aber nur für den Teil ein, der über die Heimatland-Sicherung hinausgeht, und einen festen, öffentlich genannten Betrag für die Consorsbank gibt es nicht. Der Punkt: Verlass dich auf die 100.000 € und behandle alles darüber als unsichere Zugabe. Die oft zu lesende Angabe „1 Million Euro abgesichert“ ist so nicht belegt.
„Sicher sind 100.000 € über den französischen Einlagensicherungsfonds. Alles darüber ist eine freiwillige Zusage ohne festen Betrag.“
Wertpapiere und Zugang
Wertpapiere im Depot sind keine Einlagen. Sie gehören rechtlich dir und nicht der Bank, die Einlagensicherung betrifft sie deshalb nicht. Den Service erreichst du telefonisch unter 0911 369 3000 und per Chat.
Einordnung der Redaktion: was überzeugt und was stört
Was uns überzeugt: Die Consorsbank deckt fast alles ab, was du als Privatanleger brauchst, mit deutscher IBAN und echtem Telefonservice. Das Paket für unter 31-Jährige aus kostenlosem Girokonto und fünf Jahren günstiger Orders ist stark, die Credit Card Gold Light ohne Fremdwährungsentgelt ebenso.
Was uns stört: Die Preise nach Ablauf der Neukundenphase. Eine Order über 4.000 € kostet im Status Silver 15,90 €, und kleine Käufe treffen auf die Mindestgebühr von 9,95 €. Dazu kommt die Informationslage: Der Tagesgeld-Folgezins steht nur in der Konditionenübersicht, beim ETF-Sparplan widersprechen sich Preisverzeichnis und Produktseite, und selbst die Servicezeiten stehen auf der Website unterschiedlich.
Unser Tipp: Trag dir das Ende der 0,95-€-Aktion in den Kalender, also den Eröffnungsmonat plus 12 Monate. Spätestens dann entscheidest du, ob du bei Sparplänen bleibst, in einen höheren Status kommst oder deine Einzelorders woanders platzierst.
Unsere Einordnung zur Consorsbank
Redaktions-Score: 3,7 / 5,0 (Gut). Kosten: 62 | Features: 82 | UX: 78 | Sicherheit: 84 | Transparenz: 64 | Service: 80
Stärken
- 0,95 € je Order im ersten Jahr, mit RISE Young Trading und im Junior-Depot 5 Jahre
- Girokonto kostenlos unter 31 oder ab 700 € Geldeingang
- Credit Card Gold Light ohne Jahresgebühr und ohne Fremdwährungsentgelt
- ETF-Sparpläne ab 10 € laut Produktseite ohne Gebühr
- Telefon und Chat täglich, auch am Wochenende
Schwächen
- Standardorder 4,95 € plus 0,25 %, mindestens 9,95 €, plus Handelsplatz
- Tagesgeld nach fünf Monaten nur 1,00 %
- Krypto nur über ETNs und ETPs
- Widersprüche zwischen Preisverzeichnis und Produktseiten
Consorsbank Alternativen: wann ein anderes Angebot besser passt
Trade Republic, besser für Vieltrader mit kleinen Orders: Statt Grundpreis, Provision und Mindestgebühr zahlst du hier pro Order eine kleine Pauschale. Wer nach dem ersten Jahr regelmäßig Einzelaktien kauft, spart dort spürbar.
Scalable Capital, besser für sehr aktive Anleger: Mit dem Flatrate-Modell zahlst du einen festen Betrag statt Gebühren pro Trade. Wer jeden Monat viele Orders platziert, kommt damit günstiger weg als über einen Status-Aufstieg bei der Consorsbank.
comdirect, ähnliches Modell bei einer anderen Direktbank: Depot, Girokonto und Sparpläne aus einer Hand, ebenfalls mit Telefonservice. Leg die Konditionen für dein Nutzungsverhalten nebeneinander.
DKB, besser, wenn das Girokonto im Mittelpunkt steht: Wer vor allem ein Konto für den Alltag sucht und das Depot nur nebenbei braucht, schaut sich die DKB an.
Fürs Tagesgeld: Wenn es dir nur um den Zins geht, vergleich die aktuellen Angebote in unserem Tagesgeld-Vergleich, bevor du ein Konto nur für fünf Monate eröffnest. Einen Überblick über alle Depots findest du im Broker-Vergleich.
Consorsbank Konto und Depot eröffnen: Schritt für Schritt
Anbieter in diesem Artikel
comdirect
78 · Gut
Consorsbank Depot oder Tagesgeld eröffnen
Neukunden-Status prüfen
Produkt auswählen und Antrag starten
Persönliche Daten eingeben
Identität nachweisen
Zugangsdaten abwarten und loslegen
Typischer Stolperstein: Die Zugangsdaten kommen per Post, nicht sofort in der App. Plane ein paar Tage ein, bevor du handeln kannst. Und wenn du die Tagesgeld-Prämie willst: Nur der Antrag über die Aktionsseite zählt, und das bis zum 30.11.2026.
zur ConsorsbankHäufig gestellte Fragen zur Consorsbank
Neukunden zahlen im Eröffnungsmonat plus 12 Monate 0,95 € je Order über Tradegate. Danach gilt im Einstiegsstatus Silver: 4,95 € Grundpreis plus 0,25 % vom Ordervolumen, mindestens 9,95 € und höchstens 69 €, zuzüglich Handelsplatzkosten (Tradegate 0,95 €). Eine Order über 4.000 € kostet so 15,90 €.
Neukunden bekommen 3,80 % p. a. für fünf Monate ab Kontoeröffnung, auf Guthaben bis 1.000.000 €. Danach gilt der variable Zins von 1,00 % p. a., den die Bank in ihrer Konditionenübersicht ausweist. Neukunde ist, wer in den letzten sechs Monaten kein Konto und kein Depot bei der Consorsbank hatte. Wie du eine eiserne Reserve sinnvoll aufteilst, steht in unserem Ratgeber zum Notgroschen anlegen.
Ja, wenn mindestens 700 € im Monat eingehen oder du jünger als 31 bist. Das Alter allein reicht, ein Ausbildungsnachweis ist nicht nötig. Sonst kostet das Konto 4,00 € im Monat. Visa Card Debit, girocard und Credit Card Gold Light sind kostenlos.
Gesetzlich gesichert sind 100.000 € pro Kunde über den französischen Einlagensicherungsfonds FGDR, weil die Consorsbank eine Niederlassung der BNP Paribas ist. Die Erstattung läuft über die Entschädigungseinrichtung deutscher Banken in Berlin. Der freiwillige Fonds des Bankenverbands greift erst oberhalb dieser Grenze und ohne fest zugesagten Betrag.
Laut Produktseite ja, Stand Oktober 2026: ETF-Sparpläne laufen ohne Sparplangebühr, die Mindestrate liegt bei 10 € im Monat. Das Preis- und Leistungsverzeichnis nennt noch 1,5 % je Sparrate, die Produktseite sagt ausdrücklich, dass diese Gebühr nicht mehr berechnet wird. Spreads fallen wie überall an.
Per Telefon unter 0911 369 3000 und per Chat, auch in der App. Der Service ist täglich erreichbar, auch am Wochenende. Filialen hat die Consorsbank nicht.
Quellen und Transparenz
Dieser Beitrag stützt sich auf die offiziellen Unterlagen der Consorsbank und die Store-Seiten der App, alle abgerufen am 9. Oktober 2026:
- Consorsbank: Preise und Zinsen Wertpapiere
- Consorsbank: Wertpapierdepot und Neukunden-Aktion
- Consorsbank: RISE Young Trading
- Consorsbank: Junior-Depot
- Consorsbank: Sparpläne
- Consorsbank: Krypto-ETN
- Consorsbank: Tagesgeld und ETF-Prämie
- Consorsbank: Preise und Zinsen Konten (Konditionenübersicht)
- Consorsbank: Festgeld
- Consorsbank: Girokonto
- Consorsbank: Preis- und Leistungsverzeichnis Depot, Tagesgeld, Girokonto (PDF)
- Consorsbank: Informationsbogen für Einleger, gesetzliche Einlagensicherung (PDF)
- Consorsbank: Informationsbogen für Einleger, freiwillige Einlagensicherung (PDF)
- Consorsbank: Kontakt
- Apple App Store: Consorsbank-App
- Google Play: Consorsbank-App
Zinsen, Preise und Neukunden-Aktionen sind Momentaufnahmen und können sich jederzeit ändern.
Transparenz-Hinweis: Die Links zur Consorsbank in diesem Beitrag sind Partnerlinks. Wenn du darüber ein Konto oder Depot eröffnest, erhalten wir eine Vergütung. An deinen Konditionen ändert das nichts. Unsere Einordnung entsteht unabhängig davon. Wie wir bewerten, erklärt unsere Bewertungsmethodik.
Kostenlos 📡
Hab dein Geld auf dem Schirm.
Ich schick dir die wichtigsten Zinsen, Aktionen und Konto-News auf WhatsApp. Bevor die anderen sie checken.
Anonym: Ich sehe nicht, wer abonniert. Jederzeit still wieder weg.
Per WhatsApp abonnieren
Welcher Anbieter passt zu dir?
Lies den Anbieter-Check oder eröffne direkt dein Konto.
Transparenz-Hinweis: neuebanken.de finanziert sich über Affiliate-Links. Wenn du über unsere Links ein Konto eröffnest, erhalten wir eventuell eine Vergütung. Am Preis ändert sich für dich nichts. Unsere Bewertungsmethodik findest du unter So bewerten wir.
Das könnte dich auch interessieren

- Echte Bankdaten in 24 Währungen
- Devisenmittelkurs ohne Aufschlag
- 16 Mio. Nutzer, börsennotiert

- Kostenloses Girokonto ohne Bedingungen
- BaFin-regulierte Vollbank mit deutscher IBAN
- Echtzeit-Benachrichtigungen bei jeder Transaktion

- Kostenloses Girokonto mit 0,2 % Guthabenzinsen (Stand April 2026) und 5 % Cashback auf Lastschriften
- 5 % Cashback auf Lastschriften über ExtraBenefits (max. 10 EUR/Monat)
- Integriertes Depot: 3.000+ Aktien, 2.000+ ETFs, Krypto-Trading

- Kostenloses Girokonto ohne Bedingungen
- Pocket-System mit eigener IBAN
- Cashback bis 1 % bei Mastercard-Zahlungen (Max-Konto) + Booster-Cashback bei CHECK24-Partnern

- Konto, Krypto, Aktien in einer App
- 30+ Währungen, Deutsche IBAN
- Kostenlos im Ausland bezahlen

- Kostenloses Geschäftskonto, DATEV-Integration, SEPA-Echtzeit, Tagesgeld

- Bis zu 10% Cashback auf Marken
- Aktien, ETFs und 300+ Kryptos in der App
- Multi-Währungskonto ohne FX-Gebühr (Prime)

- Kontoführung 0 € bei 700 € Geldeingang oder unter 28, mit Aktivstatus 0 % Fremdwährungsentgelt und Bargeld weltweit ohne DKB-Entgelt, Visa Kreditkarte für 2,49 € im Monat, Tagesgeld 1,00 % variabel ohne Obergrenze, Einlagensicherung 100.000 € plus Fonds der öffentlichen Banken

- Integrierte Rechnungsstellung, Cashback bis 3 %, Multibanking, DATEV-Anbindung

- Kostenloses Geschäftskonto (Einzelunternehmer)
- Deutsche Bank als Muttergesellschaft
- 7.000+ Cash Group Automaten kostenlos

- MwSt-Vorschau in Echtzeit, Integrierte Rechnungsstellung mit E-Rechnung (ZUGFeRD/XRechnung), DATEV-Anbindung, Deutsche IBAN

- Kostenloses Schweizer Konto mit Visa Debit
- FINMA-reguliert mit Staatsgarantie
- 27 Filialen schweizweit