
Inhaltsverzeichnis
Das Wichtigste in Kürze
Das Wichtigste in Kürze
- Schutz vor der Dispo-Falle: Banken verlangen im Schnitt 10,99 % Dispozins (Stiftung Warentest, Mai 2026)
- Zinsen statt Nullzins: Tagesgeld bei Neobanken bringt dauerhaft bis zu 2,60 % p.a.
- Verhindert Depot-Verkäufe zum schlechtesten Zeitpunkt
Ehrliche Nachteile:
- Gebundenes Kapital, das keine hohe Rendite erwirtschaftet
- Disziplin nötig, damit das Geld wirklich nur für Notfälle genutzt wird
Perfekt für dich, wenn du eine solide finanzielle Basis schaffen willst, bevor du mit dem Investieren anfängst.
Nicht ideal, wenn du das Geld als Renditevehikel betrachtest. Dafür sind ETF-Sparpläne da, nicht der Puffer.
Unser Urteil in einem Satz: Der Notgroschen ist kein Investment, sondern eine Versicherung und die Grundlage jedes Finanzplans.
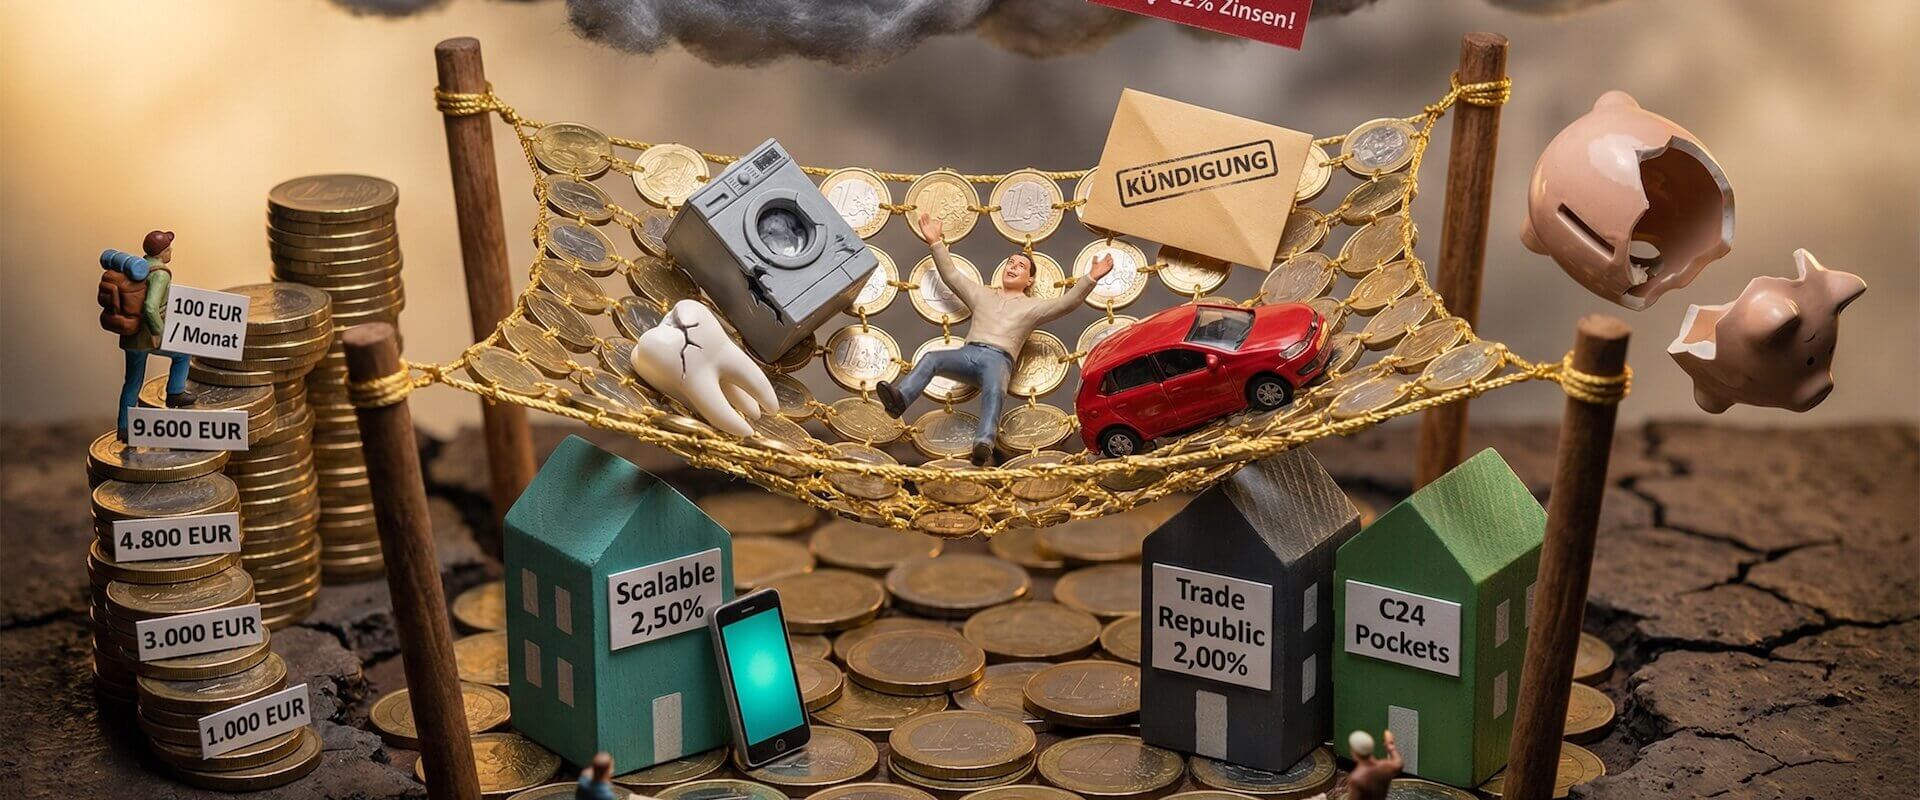
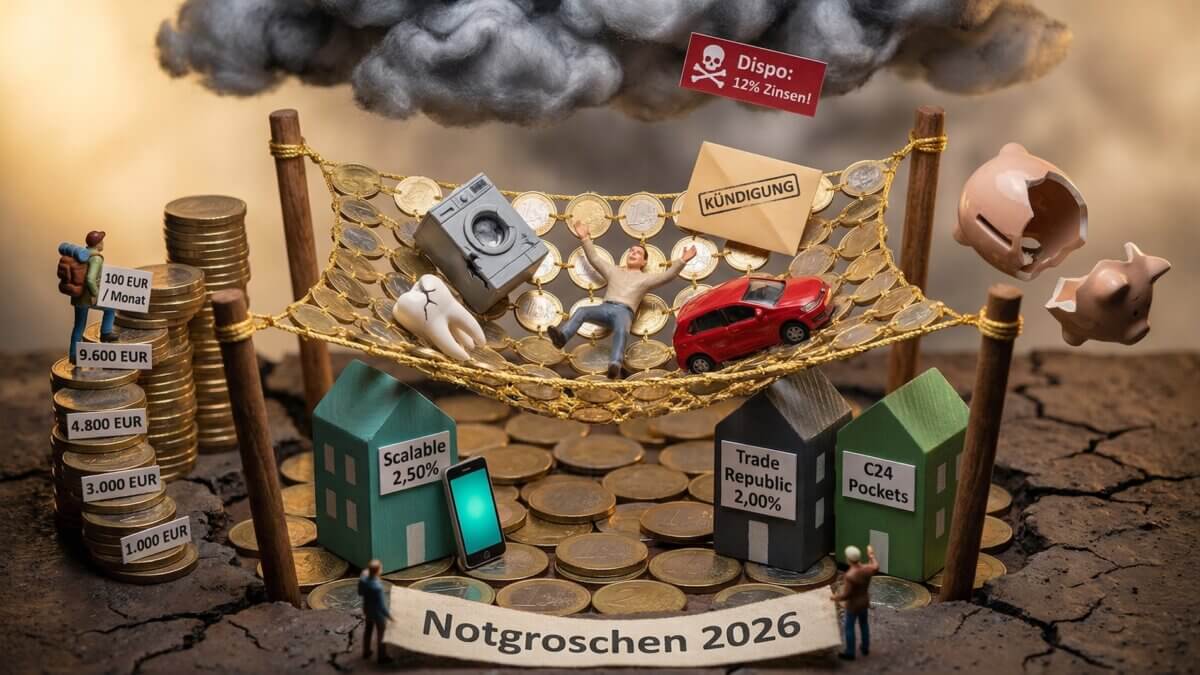
Die Waschmaschine gibt auf, das Auto braucht eine Reparatur, der Job ist plötzlich weg. Ohne Notgroschen wird aus einer unangenehmen Situation schnell eine echte Krise. Die gute Nachricht: Einen Notgroschen baust du einfacher auf, als du denkst, und auf dem richtigen Konto bringt er sogar Zinsen.
Unten rechnest du deinen Betrag aus und siehst, was der Dispo im Vergleich kostet. Danach geht es darum, wo das Geld am besten liegt. Stand: 8. Oktober 2026.
Anbieter in diesem Artikel
Lies die ausführlichen Anbieter-Checks oder schau dir die Anbieter direkt an.

Scalable Capital
84 · Sehr gut

Trade Republic
85 · Sehr gut

C24 Bank
79 · Gut
Was ist ein Notgroschen und wofür ist er da?
Ein Notgroschen ist Geld, das du ausschließlich für ungeplante Ausgaben zurücklegst. Urlaub, Schnäppchen und die „einmalige Gelegenheit“ zählen nicht. Es geht nur um echte Notfälle: kaputte Heizung, Zahnersatz, Jobverlust.
Ohne diesen Puffer passiert eins von zwei Dingen. Entweder du rutschst in den Dispo. Dort verlangen die Banken laut Stiftung Warentest im Schnitt 10,99 % Zinsen (Stand Mai 2026, 1.012 Banken und Sparkassen). Oder du musst dein Depot verkaufen, wenn die Kurse gerade im Keller sind.
Der Notgroschen ist kein Investment. Er ist eine Versicherung gegen den Zufall. Und die wichtigste Grundlage, bevor du überhaupt ans Investieren denkst.
Notgroschen berechnen: der Rechner
Die Basis sind deine monatlichen Fixkosten, nicht dein Bruttogehalt. Zähl Miete, Versicherungen, Lebensmittel und laufende Verträge zusammen. Das ist der Betrag, den du im Notfall jeden Monat weiter bezahlen musst.
NOTGROSCHEN-RECHNER
Trag deine Zahlen ein, das Ergebnis ändert sich sofort. Nichts wird gespeichert.
Wie viele Monate willst du abdecken?
Dein Notgroschen-Ziel
5.400 €
Es fehlen noch . Mit im Monat bist du in Monaten am Ziel.Ziel erreicht. Alles darüber darf arbeiten gehen.
Faustregel: 3 Monate bei sicherem Job, 4 bis 6 bei Familie oder befristetem Vertrag, 6 bis 12 bei Selbstständigkeit. Zinsen sind nicht eingerechnet, sie ändern am Ziel wenig.
Falls du gerade bei null startest, setz dir kein unrealistisches Ziel. Schon 1.000 € fangen die meisten Alltagsnotfälle ab. Arbeite dich in Etappen hoch: erst 1.000 €, dann ein Monat Fixkosten, dann drei.
Wie viel Notgroschen? Die Faustregel nach Lebenssituation
Anbieter in diesem Artikel
Scalable Capital
84 · Sehr gut
Die pauschale Antwort „3 Monatsgehälter“ ist ein guter Startpunkt, aber zu grob. Wie viel du tatsächlich brauchst, hängt davon ab, wie sicher dein Einkommen ist und wie viele Menschen davon leben. Die Beispiele rechnen mit 1.800 € Fixkosten im Monat.
Notgroschen nach Lebenssituation Notgroschen: Wie viel du brauchst und wo du ihn parkst (2026)
Stand: November 2026
Beispiel: 5.400 €
Beispiel: 7.200 bis 10.800 €
Beispiel: 5.400 bis 7.200 €
Beispiel: 7.200 bis 10.800 €
Beispiel: 10.800 bis 21.600 €
Beispiel: 5.400 € plus 3.000 bis 5.000 €
Beispiel: 15.400 bis 25.400 €
Alle Angaben ohne Gewähr. Preise können sich jederzeit ändern.
Rentner brauchen keinen Puffer gegen Jobverlust, aber einen gegen Gesundheitskosten. Die Rente kommt zuverlässig, dafür kommen Zahnersatz, Hörgerät oder der Eigenanteil im Pflegefall selten mit Vorlauf. Wer mit Arbeitslosengeld rechnet, kann die Monate etwas kürzer fassen: Das ALG I ersetzt rund 60 Prozent des Nettogehalts, der Notgroschen muss nur die Lücke schließen.
Nicht das Gehalt entscheidet über die Höhe, sondern das, was jeden Monat weiterläuft, wenn das Gehalt ausbleibt.
Notgroschen vs. Dispo: Was der Puffer wirklich spart
„Ich habe doch einen Dispo, wozu der Notgroschen?“ Die Antwort steht im Zinssatz. Ein Beispiel: Das Auto braucht eine Reparatur für 2.000 €, du brauchst sechs Monate, um das Geld wieder reinzuholen.
2.000 € Autoreparatur, sechs Monate Rückzahlung
Alle Angaben ohne Gewähr. Preise können sich jederzeit ändern.
Die Rechnung nimmt an, dass du den Dispo in gleichen Raten über sechs Monate zurückzahlst, im Schnitt stehen also 1.000 € im Minus. Bei 10,99 % sind das rund 55 € Zinsen. Der Notgroschen kostet dich nur die Zinsen, die 2.000 € in der Zeit auf dem Tagesgeld gebracht hätten: bei 2,50 % rund 13 € über die Hälfte der Zeit gerechnet. Der eigentliche Unterschied steht aber in der Zeile „Risiko“: Einen Dispo kann die Bank jederzeit kürzen, und zwar genau dann, wenn dein Einkommen wackelt. Der Notgroschen bleibt.
Ein Dispo ist eine Notlösung, kein Notgroschen. Er kostet das Vierfache und gehört der Bank.
Wo den Notgroschen parken? Die besten Optionen
Die wichtigste Eigenschaft deines Notgroschen-Kontos: Du musst sofort rankommen. Innerhalb von Stunden, nicht Tagen.
Tagesgeldkonto bei einer separaten Bank ist die naheliegendste Wahl. Du bekommst Zinsen, das Geld ist täglich verfügbar und durch die Einlagensicherung bis 100.000 € abgesichert. Außerdem schützt die Trennung von deinem Girokonto vor Impulskäufen.
Girokonto funktioniert, aber schlecht. Kaum Zinsen, und ohne Trennung bist du ständig in Versuchung. Dein Notgroschen verschwindet dort im alltäglichen Geldfluss. Eine Ausnahme sind Unterkonten mit eigener IBAN, dazu gleich mehr.
Geldmarkt-ETFs klingen gut, taugen aber nur bedingt. Die Abwicklung dauert zwei Bankarbeitstage (T+2), und du kannst nur zu Börsenzeiten verkaufen. Am Sonntagabend, wenn die Heizung ausfällt, hilft dir das nicht.
Hybrid-Strategie für größere Notgroschen
Wenn dein Notgroschen über 3 Monate Fixkosten hinausgeht, kannst du den Kern (2 bis 3 Monate) auf einem Tagesgeldkonto lassen und den Rest in einen Geldmarkt-ETF stecken. So holst du etwas mehr Rendite raus, ohne die sofortige Verfügbarkeit komplett aufzugeben.
Festgeld fällt komplett raus. Das Geld ist für Monate oder Jahre gesperrt. Für den Notgroschen unbrauchbar. Mehr dazu im Vergleich Festgeld vs. Tagesgeld.
Lockzinsen sind beim Notgroschen zweitrangig. Aktionen wie 4 % für vier Monate bei der DKB oder 4,25 % für Neukunden bei Revolut laufen aus, der Notgroschen liegt aber jahrelang. Was zählt, ist der Dauerzins. Wer trotzdem Aktionen mitnehmen will, findet die Spielregeln in der Tagesgeldhopping-Strategie.
Notgroschen bei Neobanken: drei Konten im Vergleich
Aktueller EZB-Einlagenzins: 2,50 % (Stand: 8. Oktober 2026)
Der EZB-Einlagenzins liegt seit dem 16. September 2026 bei 2,50 %. Tagesgeldzinsen bei Neobanken orientieren sich daran. Wer deutlich mehr bietet, arbeitet mit zeitlich begrenzten Aktionszinsen. Die nächste EZB-Zinsentscheidung fällt am 29. Oktober 2026; wir aktualisieren die Sätze in diesem Artikel danach.
Für den Notgroschen kommen vor allem drei Neobanken infrage, die sich in Zins, Einfachheit und Kontostruktur unterscheiden.
Scalable Capital (2,60 % p.a.) bietet seit September 2026 den höchsten Dauerzins. Die Zinsen werden monatlich ausgezahlt, es gibt kein Limit. Einzige Bedingung: Du brauchst ein Depot bei Scalable. Wenn du ohnehin dort investierst, ist das die renditestärkste Option.
Trade Republic (2,50 % p.a.) zahlt ebenfalls monatlich aus, ohne Limit und ohne Aktionszins-Ablaufdatum. Kleingedrucktes oder ein Nachschlagen nach 6 Monaten gibt es nicht. Nachteil: Es gibt keine Unterkonten. Dein Notgroschen liegt im selben Topf wie dein übriges Cash.
C24 Bank (0,75 % p.a.) hat den niedrigsten Zins, aber das beste System für den Notgroschen. Die Pockets sind echte Unterkonten mit eigener IBAN. Du kannst ein Pocket „Notgroschen“ nennen, automatische Sparregeln einrichten und das Geld trotzdem jederzeit auf dein Hauptkonto schieben. Die psychologische Trennung ist hier am stärksten.
Neobanken im Notgroschen-Vergleich
Alle Angaben ohne Gewähr. Preise können sich jederzeit ändern.
Wem der höchste Zins zählt und wer sowieso ein Depot bei Scalable hat, ist dort richtig. Wer es unkompliziert will, ohne Depot-Pflicht, fährt mit Trade Republic gut. Wer seinen Notgroschen konsequent vom Alltag trennen möchte, sollte C24 zumindest ausprobieren, die Pockets sind praktisch.
N26 ist für den Notgroschen keine gute Wahl. Im kostenlosen Tarif gibt es nur 0,25 % Zinsen, und die Spaces (Unterkonten) sind nicht verzinst. Den Metal-Tarif mit 1,50 % Zinsen lohnt sich wegen der 16,90 € Monatsgebühr nicht allein für einen Notgroschen.
Einen umfassenden Zinsvergleich mit allen Dauer- und Aktionszinsen findest du in unserem Tagesgeld-Zinsen-Vergleich 2026.
Notgroschen vs. Investieren: Was kommt zuerst?
Anbieter in diesem Artikel
Trade Republic
85 · Sehr gut
Erst der Notgroschen, dann der ETF-Sparplan. Verbraucherzentralen, Stiftung Warentest und unabhängige Finanzberater empfehlen die gleiche Reihenfolge:
- Teure Schulden abbauen. Dispo, Konsumkredite, Kreditkartenrückstände. Alles über 5 % Zinsen sofort tilgen.
- Notgroschen aufbauen. Bis mindestens 3 Monate Fixkosten auf dem Tagesgeldkonto liegen.
- Dann investieren. ETF-Sparplan, Altersvorsorge, was auch immer dein Plan ist.
Der Grund: Ohne Notgroschen musst du dein Depot im ungünstigsten Moment auflösen. Der Aktienmarkt fällt 30 %, gleichzeitig braucht dein Auto eine Reparatur für 2.000 €. Ohne Puffer verkaufst du Anteile mit Verlust.
Häufiger Denkfehler
„Ich investiere lieber sofort, der Notgroschen kann warten.“ Klingt rational, ist es aber nicht. Die erwartete Mehrrendite von ein paar hundert Euro pro Jahr steht in keinem Verhältnis zum Risiko, bei einem Notfall Tausende Euro Verlust zu realisieren.
Eine Ausnahme: Wenn dein Arbeitgeber einen Zuschuss zum ETF-Sparplan gibt (zum Beispiel vermögenswirksame Leistungen), nimm den Zuschuss mit. Geschenktes Geld schlägt jede Reihenfolge.
Notgroschen aufbauen: So startest du
Der häufigste Fehler ist nicht das falsche Konto, sondern dass das Geld nie dort ankommt. Drei Schritte, die das lösen:
- Konto trennen. Eröffne ein Tagesgeldkonto oder ein Unterkonto mit eigener IBAN und nenn es „Notgroschen“. Was einen Namen hat, wird seltener angerührt.
- Dauerauftrag am Gehaltstag. Ein fester Betrag geht automatisch rüber, bevor der Monat anfängt. 10 Prozent vom Netto sind ein guter Start, 200 € im Monat füllen 5.400 € in gut zwei Jahren.
- Etappen setzen. Erst 1.000 €, dann ein Monat Fixkosten, dann drei. Jede Etappe ist ein Grund, den Dauerauftrag zu erhöhen, nicht ihn zu beenden.
Der Notgroschen wächst nicht durch gute Vorsätze, sondern durch einen Dauerauftrag, der vor dir am Konto ist.

Du liest gerade über den Notgroschen. Im Programm ist das Woche 4, direkt nach dem Ausmisten.
Ich kündige gerade bei meiner Volksbank.
Kommst du mit?
Konto und Kreditkarte, nach zehn Jahren. Ich mache jede Woche einen Schritt und schreibe auf, was schiefgeht.
Zwölf Häkchen, zwei holst du dir schon vor dem Start. 15 bis 30 Minuten pro Woche, kostenlos.
Häufige Fragen zum Notgroschen
Drei Monate Fixkosten bei sicherem Job, vier bis sechs bei Familie, befristetem Vertrag oder Probezeit, sechs bis zwölf bei Selbstständigkeit. Rechne mit dem, was im Notfall weiterläuft (Miete, Versicherungen, Lebensmittel, Verträge), nicht mit dem Bruttogehalt. Der Rechner oben nimmt dir die Multiplikation ab.
Auf einem Tagesgeldkonto, das nicht dein Girokonto ist. Täglich verfügbar, verzinst, durch die Einlagensicherung bis 100.000 € geschützt und räumlich getrennt vom Alltag. Festgeld, Aktien und Krypto fallen raus, Geldmarkt-ETFs nur als Ergänzung oberhalb des Kerns.
Nur, wenn es Unterkonten mit eigener IBAN hat, wie die Pockets bei C24. Auf dem normalen Girokonto vermischt sich der Puffer mit dem Monatsbudget, und am 25. sieht der Kontostand gesünder aus, als er ist. Die Trennung ist der halbe Erfolg.
Beides, in dieser Reihenfolge: Zuerst einen kleinen Puffer von rund 1.000 €, damit die nächste Reparatur nicht wieder im Dispo landet. Dann alle Schulden über 5 % Zinsen tilgen, Dispo und Konsumkredite zuerst. Danach den Notgroschen auf drei Monate Fixkosten auffüllen.
Kommt auf die Fixkosten an. Bei 1.800 € im Monat sind 10.000 € etwa fünfeinhalb Monate, für Selbstständige oder Alleinverdiener angemessen, für einen unbefristet angestellten Single eher viel. Alles, was über deinem Ziel liegt, darf in einen ETF-Sparplan oder bei größeren Summen in einen Geldmarkt-ETF.
Nein. Festgeld ist für die Laufzeit gesperrt, und ein Notfall hält sich nicht an Fälligkeitstermine. Der höhere Zins lohnt den Verlust der Verfügbarkeit nicht. Festgeld passt für Geld, das du in der Laufzeit sicher nicht brauchst.
Nur als Ergänzung, nicht als Basis. Die Abwicklung dauert zwei Bankarbeitstage, und du kommst nur zu Börsenzeiten an dein Geld. Der Kern (2 bis 3 Monate Fixkosten) gehört auf ein Tagesgeldkonto. Alles darüber kann in einen Geldmarkt-ETF.
Ja. Zinserträge unterliegen der Abgeltungsteuer (25 % plus Soli). Richte einen Freistellungsauftrag ein: Singles haben 1.000 €, Ehepaare 2.000 € Sparerpauschbetrag pro Jahr. Damit bleiben die Zinsen auf einen typischen Notgroschen in den meisten Fällen steuerfrei. Mehr Details im Artikel Tagesgeld und Steuern.
Quellen
- Stiftung Warentest: Dispozinsen im Vergleich, Erhebung vom 18. Mai 2026 bei 1.012 Banken und Sparkassen, Durchschnitt 10,99 %, test.de
- Verbraucherzentrale: Notgroschen anlegen, verbraucherzentrale.de
- Europäische Zentralbank: Leitzinsentscheidung September 2026, Einlagenzins 2,50 % ab 16. September 2026, ecb.europa.eu
- Finanzfluss: Notgroschen, finanzfluss.de
- Bankdaten.de: Ratgeber Notgroschen, bankdaten.de
Weiterlesen: Tagesgeldhopping-Strategie und Girokonto mit Unterkonten
Einen umfassenden Überblick über Tagesgeld bei Neobanken findest du in unserem Tagesgeld-Vergleich der Neobanken.
 Kostenlos 📡
Hab dein Geld auf dem Schirm.
Ich schick dir die wichtigsten Zinsen, Aktionen und Konto-News auf WhatsApp. Bevor die anderen sie checken.
Anonym: Ich sehe nicht, wer abonniert. Jederzeit still wieder weg.
Per WhatsApp abonnieren
Welcher Anbieter passt zu dir?
Lies den Anbieter-Check oder eröffne direkt dein Konto.
Transparenz-Hinweis: neuebanken.de finanziert sich über Affiliate-Links. Wenn du über unsere Links ein Konto eröffnest, erhalten wir eventuell eine Vergütung. Am Preis ändert sich für dich nichts. Unsere Bewertungsmethodik findest du unter So bewerten wir.
Das könnte dich auch interessieren
Alle Beiträge zu Tagesgeld


