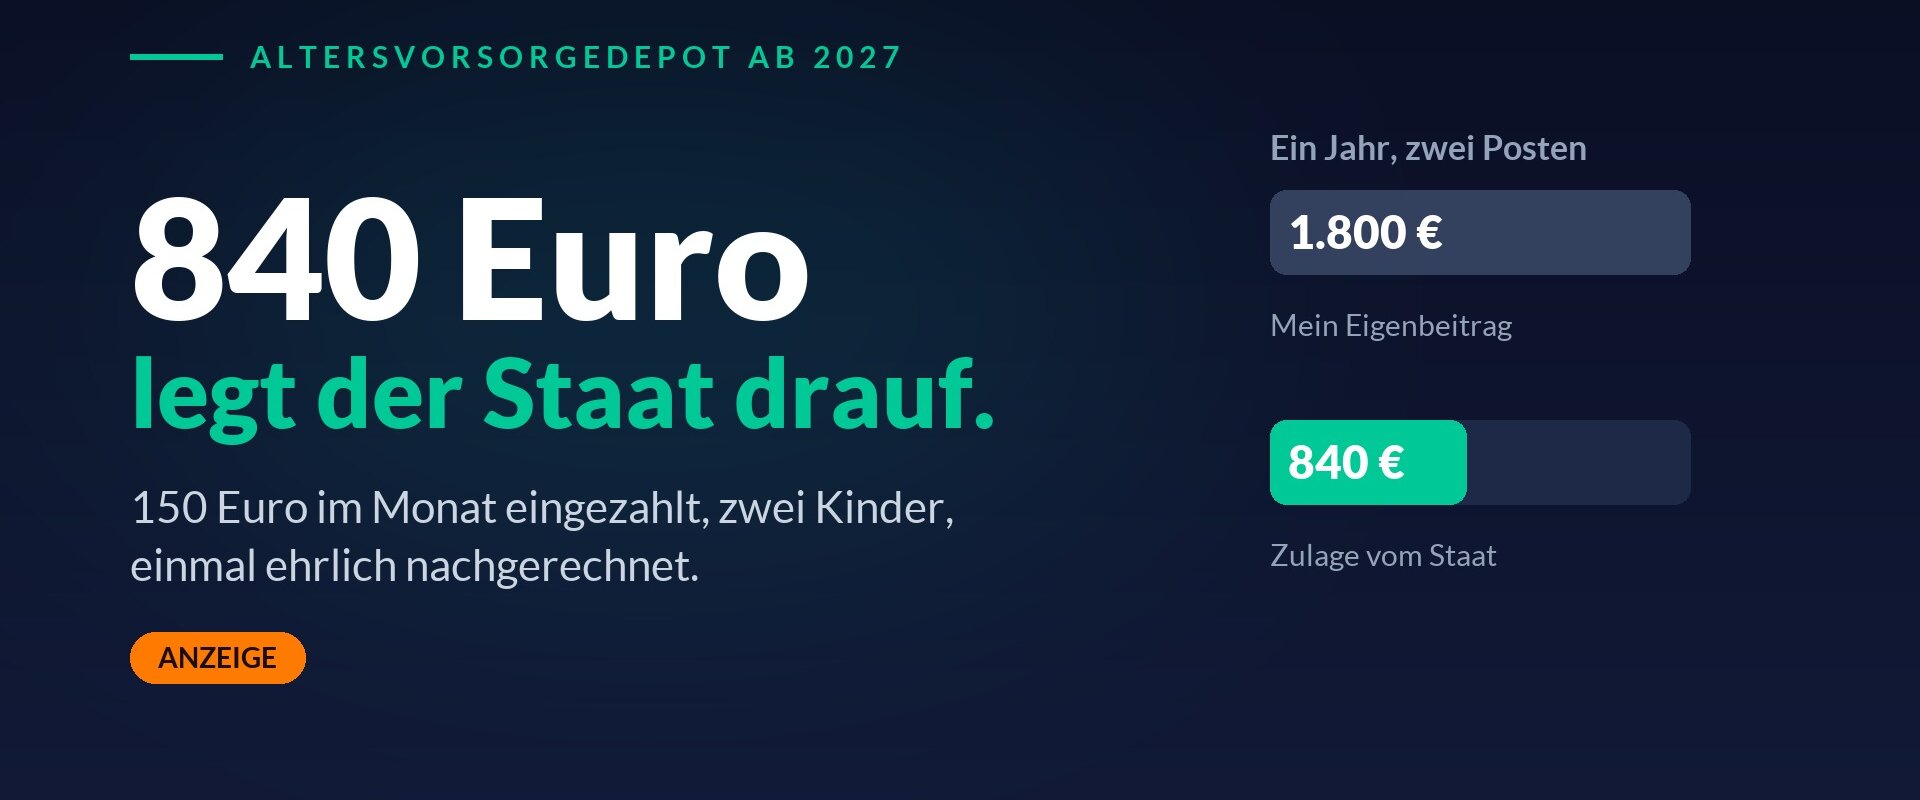
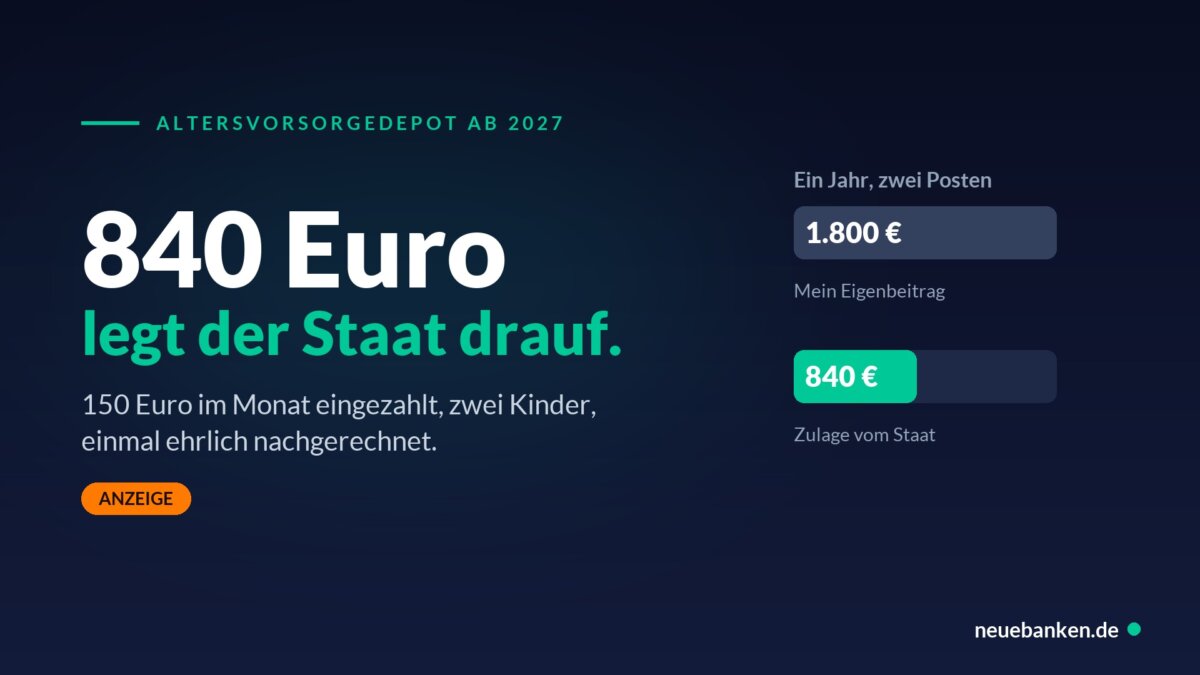
840 Euro im Jahr. So viel legt der Staat bei mir drauf, wenn ich ab Januar 2027 jeden Monat 150 Euro in ein Altersvorsorgedepot einzahle. Ich habe die Zahl zweimal nachgerechnet, weil ich sie beim ersten Mal nicht geglaubt habe.
Ich schreibe seit Monaten über diese Reform. Was dabei für mich persönlich herauskommt, wusste ich bis vor einer Woche trotzdem nicht. Das ist ungefähr so peinlich wie die zehn Jahre, in denen ich Kontoführungsgebühren an meine Volksbank gezahlt habe, während ich beruflich Girokonten verglichen habe.
Also habe ich mich hingesetzt und gerechnet. Und danach etwas getan, das eine Minute gedauert hat: Ich habe mich bei Finanzguru auf die Warteliste fürs Altersvorsorgedepot setzen lassen. Warum dort, was ich dabei gesehen habe und was ich immer noch nicht weiß, steht hier.
Das Wichtigste in Kürze
- Wer 150 Euro im Monat einzahlt, bekommt 540 Euro Grundzulage vom Staat, jedes Jahr. Dazu kommen 300 Euro je Kind. Bei mir sind das 840 Euro.
- Weniger geht auch. Schon 25 Euro im Monat bringen die volle Kinderzulage. Ab 120 Euro im Jahr fließt überhaupt etwas.
- Der Preis dafür: Das Geld ist bis 65 gebunden, und im Alter zahlst du darauf Steuern.
- Los geht es am 1. Januar 2027. Einige Anbieter haben ihre Preise schon genannt, Finanzguru bisher nicht.
- Finanzguru baut das Depot gemeinsam mit der Fondsgesellschaft Franklin Templeton und führt eine offene Warteliste. Nötig ist dafür eine E-Mail-Adresse, sonst nichts.
Was bei mir herauskommt
Im Alltag fühlt sich ein Altersvorsorgedepot an wie ein normales Depot mit ETFs (Fonds, die einen Börsenindex nachbilden): Sparplan einrichten, laufen lassen. Zwei Dinge sind anders. Der Staat legt jedes Jahr Geld dazu, und dafür kommst du erst im Rentenalter wieder heran. Die Fondsauswahl ist außerdem gesetzlich eingegrenzt, Krypto zum Beispiel ist raus.
Meine Rechnung ist schnell erzählt. Ich gehe von 150 Euro im Monat aus, also 1.800 Euro im Jahr. Das ist genau der Betrag, ab dem es die volle Zulage gibt:
- 540 Euro Grundzulage im Jahr
- 300 Euro je Kind obendrauf
Auf 1.800 Euro eigenes Geld kommen bei mir 840 Euro vom Staat. Das sind 47 Prozent auf den eigenen Beitrag, und zwar jedes Jahr aufs Neue.
Der Punkt, über den ich am längsten gestaunt habe: Derselbe Beitrag zählt doppelt. Er bringt mir die Grundzulage und gleichzeitig die Kinderzulage. Es gibt keine zweite Schwelle, die man extra erreichen müsste. Wer Kinder hat, bekommt damit die beste Quote der ganzen Reform, ohne einen Euro mehr einzuzahlen.
Die Grundzulage ist gestaffelt. Auf die ersten 360 Euro im Jahr gibt es 50 Cent je eingezahltem Euro, das macht 180 Euro. Auf die weiteren 1.440 Euro bis zur Grenze von 1.800 Euro gibt es 25 Cent je Euro, das macht 360 Euro. Zusammen sind das die vollen 540 Euro. Die Kinderzulage läuft separat: 1 Euro je eingezahltem Euro, höchstens 300 Euro je Kind, und dieser Höchstbetrag ist schon bei 300 Euro Eigenbeitrag im Jahr erreicht.
Die Entscheidung, die ich übersehen hatte
Beim ersten Rechnen bin ich bei 840 Euro gelandet und war zufrieden. Dann habe ich nachgelesen, wie die Kinderzulage überhaupt zugeteilt wird. Das Bundesfinanzministerium schreibt: „Für jedes Kind erhält ein Elternteil zusätzlich eine Kinderzulage.“ Ein Elternteil. Nicht beide, und nicht automatisch ich.
Wir haben zwei Kinder. Damit hängt an einer Frage, die wir zu Hause noch nie besprochen hatten, ein dreistelliger Betrag im Jahr:
- Beide Kinder laufen über meine Frau: 540 Euro auf meinem Vertrag.
- Eines über sie, eines über mich: 840 Euro.
- Beide über mich: 1.140 Euro.
Solange beide einzahlen, kommt für die Familie unterm Strich dasselbe heraus. Wer aber nur einen Vertrag bespart, sollte vorher klären, auf wessen Namen die Kinder laufen. Wir haben das noch nicht entschieden. Ich rechne hier deshalb mit 840 Euro weiter, also mit der mittleren Variante.
Entschieden wird das allerdings nicht am Küchentisch, sondern im Gesetz. In Paragraf 85 des Einkommensteuergesetzes steht, wem die Kinderzulage zusteht, und die Regel ändert sich mitten in der Laufzeit:
- Bis Ende 2027: Sind Mutter und Vater verheiratet, läuft die Kinderzulage automatisch auf die Mutter. Nur ein gemeinsamer Antrag verschiebt sie zum Vater.
- Ab 2028: Sie geht an den Elternteil, für den das Kindergeld festgesetzt ist. Auch das lässt sich zu zweit ändern, dann mit einer Erklärung an den Anbieter des anderen Elternteils.
Wer die Zulage also auf dem eigenen Vertrag haben will, muss etwas tun. Von allein landet sie da, wo das Gesetz sie hinschickt. Und noch etwas hängt am Kindergeld: Die Kinderzulage gibt es nur, solange Kindergeld fließt. Bei uns sind das noch ein paar Jahre, bei einem Kind kurz vor dem Abitur sieht die Rechnung anders aus.
Eine Einschränkung gehört dazu: 540 Euro sind der Höchstbetrag, nicht der Normalfall. Bei 75 Euro im Monat sind es 315 Euro, bei 30 Euro im Monat noch 180 Euro. Mit Kindern sieht es trotzdem gut aus, weil die 300 Euro je Kind schon ab 25 Euro im Monat voll fließen. Drei Fälle haben wir im Überblick zum Altersvorsorgedepot komplett durchgerechnet, dort stehen auch alle Anbieter nebeneinander.
Was mich das kostet
 Kostenlos 📡
Hab dein Geld auf dem Schirm.
Ich schick dir die wichtigsten Zinsen, Aktionen und Konto-News auf WhatsApp. Bevor die anderen sie checken.
Anonym: Ich sehe nicht, wer abonniert. Jederzeit still wieder weg.
Per WhatsApp abonnieren
Jetzt der Teil, den ich mit mir selbst ausmachen musste. An das Geld komme ich frühestens mit 65. Danach gibt es entweder eine lebenslange Rente oder einen Auszahlungsplan, bei dem du dein Geld in Raten bekommst und der mindestens bis 85 läuft. Bis zu 30 Prozent darf ich mir zu Beginn auf einen Schlag auszahlen lassen. Wer vorher heran will, zahlt die Förderung zurück.
Und die Zulagen sind kein Geschenk, sondern eine Vorauszahlung. In einem Satz: Beim Einzahlen zahlst du keine Steuer, dafür später auf alles, was herauskommt. Auf deine eigenen Beiträge, auf die Zulagen und auf die Gewinne. Die Wette dahinter ist, dass dein Steuersatz als Rentner niedriger ist als heute. Meistens geht sie auf. Garantiert ist sie nicht.
Für mich geht dieser Handel auf, weil ich die 150 Euro ohnehin langfristig anlege. Zulagen sind aber kein Grund, sich Geld wegzusperren, das man vorher braucht.
Warum ich mich ausgerechnet bei Finanzguru vorgemerkt habe
Anbieten darf das Depot jeder, der die staatliche Zulassung (die sogenannte Zertifizierung) bekommt: Neobroker, Sparkassen, Fondsgesellschaften. In unserem Überblick stehen inzwischen über zehn Namen. Zwei Dinge haben bei mir den Ausschlag gegeben.
Das erste ist die Kombination. Finanzguru ist in unserer Übersicht der einzige Anbieter, bei dem eine App und eine Fondsgesellschaft zusammen antreten. Das Depot entsteht gemeinsam mit Franklin Templeton. Alle anderen kommen entweder von der Brokerseite oder von der Fondsseite.
Das zweite ist die Frage, die mir beim Vorsorgen wirklich schwerfällt. Nicht die Fondsauswahl, sondern der Betrag. Ich habe oben ganz selbstverständlich 150 Euro hingeschrieben, und ehrlich gesagt war das geraten. Wer nicht weiß, was am Monatsende übrig bleibt, setzt die Rate zu hoch an und bricht nach einem halben Jahr ab. Eine App, die meine Konten ohnehin auswertet, hat darauf bessere Daten als ein Formular. Ob Finanzguru das später wirklich mit dem Depot verbindet, steht aber noch nicht fest.
Der Sparbooster, einmal in einfach
Eine Sache dort habe ich selbst erst beim zweiten Hinsehen verstanden. Der Sparbooster ist Cashback: Du kaufst in der App einen Gutschein für einen Laden, bei dem du sowieso einkaufst, und bekommst einen Teil des Betrags zurück. IKEA 5 Prozent, Deutsche Bahn 3 Prozent, adidas 8 Prozent, Tankgutscheine rund 2,5 Prozent.
Neu ist, was du mit diesem Cashback machen kannst. In der App sind es Sparbooster-Punkte, und die kannst du fürs künftige Altersvorsorgedepot reservieren. Bis zum Start im Januar 2027 kommen dann 7 Prozent im Jahr obendrauf, und beim Depotstart wird das Guthaben automatisch investiert. Freigeben kannst du die Punkte jederzeit wieder.
„Die 7 Prozent sind kein Zins auf dein Erspartes. Sie sind ein Aufschlag auf Cashback, das du vorher schon zurückbekommen hast.“
Zwei Dinge gehören dazu, damit das Bild stimmt: Cashback gibt es nur auf Gutscheine aus der App, nicht auf normale Kartenzahlungen. Und die genannten Prozentwerte gelten mit Finanzguru Plus, ohne Plus ist es die Hälfte. Dass Finanzguru unter die eigene Auslobung schreibt, es handle sich „nicht um echte Zinsen, sondern um einen Zuschuss beim Kauf des Altersvorsorge-Depots“, rechne ich dem Anbieter an.
Was ich beim Eintragen gesehen habe

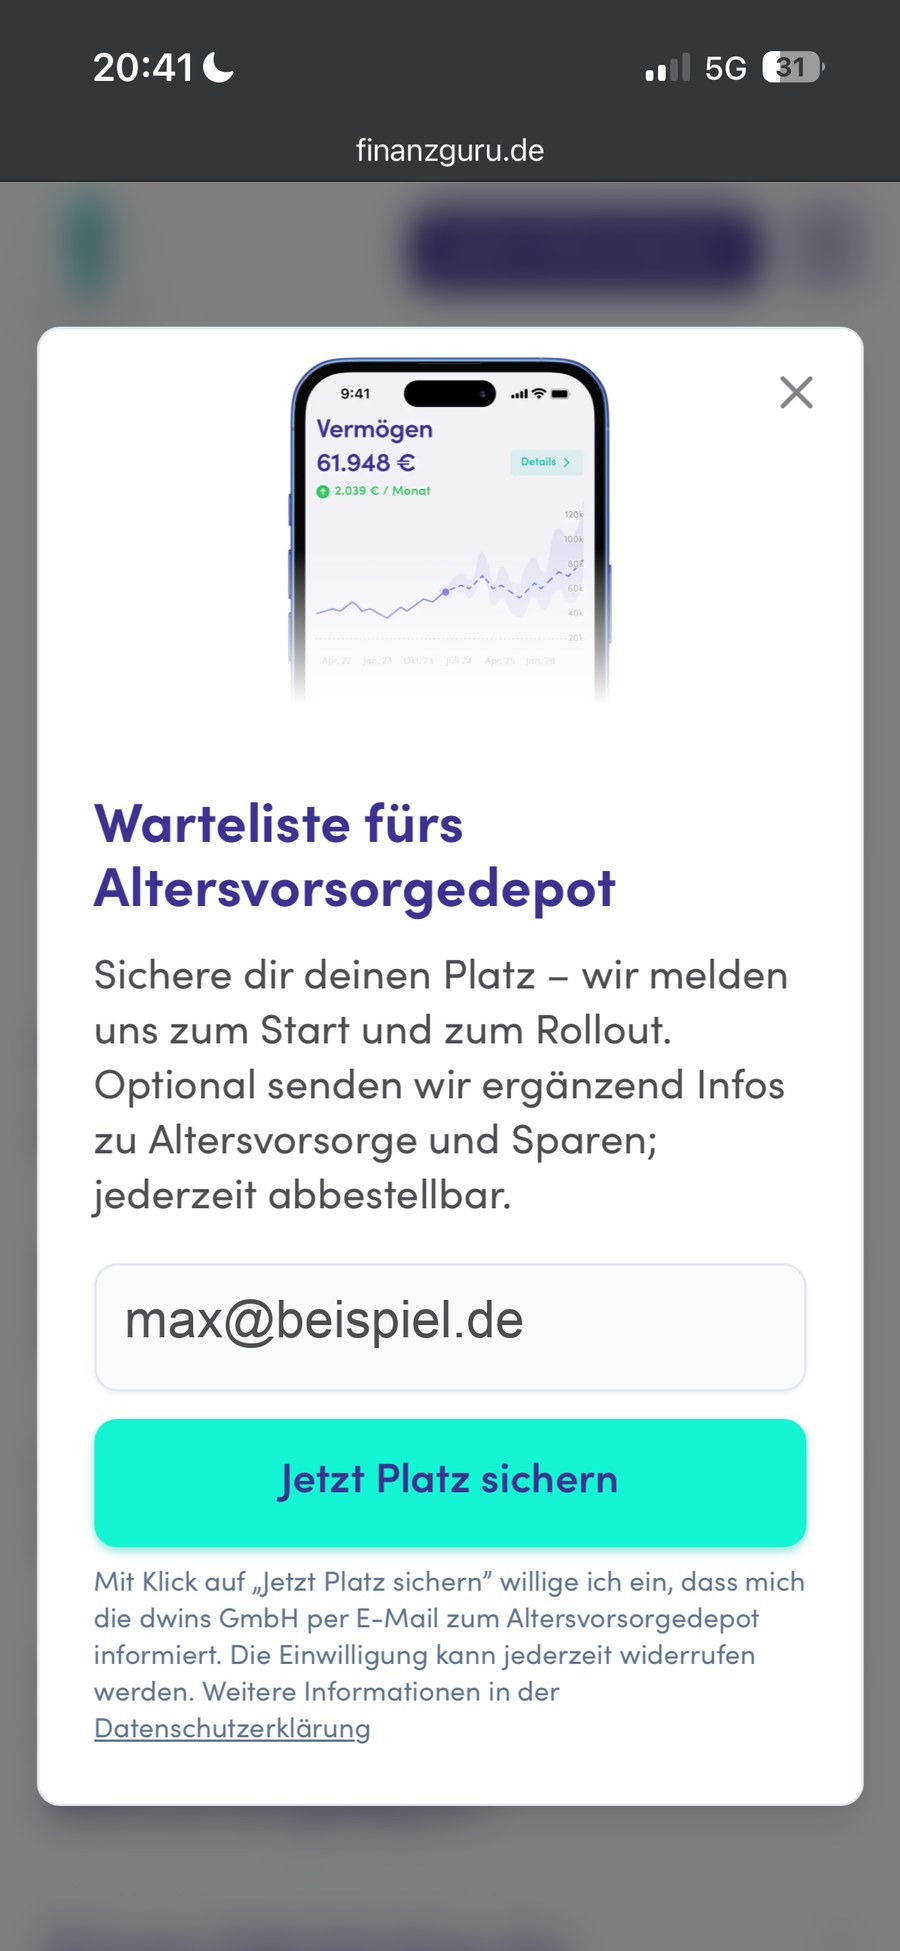
Die Warteliste läuft über die Produktseite, eine App brauchst du dafür nicht. Eintragen, Mail bestätigen, fertig. Meine Screenshots sind um 20:41 und um 20:42 entstanden, dazwischen liegt der ganze Vorgang.
Drei Dinge sind mir aufgefallen:
- Es wird genau eine Angabe verlangt: die E-Mail-Adresse. Kein Konto, kein Geburtsdatum, keine Frage nach dem Einkommen.
- Die Bestätigung läuft über einen Link im Postfach. Wer die Mail nicht bestätigt, steht nicht auf der Liste. Umständlicher als ein reines Formular, und für mich das Gegenteil einer Falle.
- Der Einwilligungstext trennt zwei Dinge. Informationen zum Altersvorsorgedepot sind der Zweck. Alles darüber hinaus steht ausdrücklich als freiwillig daneben und ist jederzeit abbestellbar.
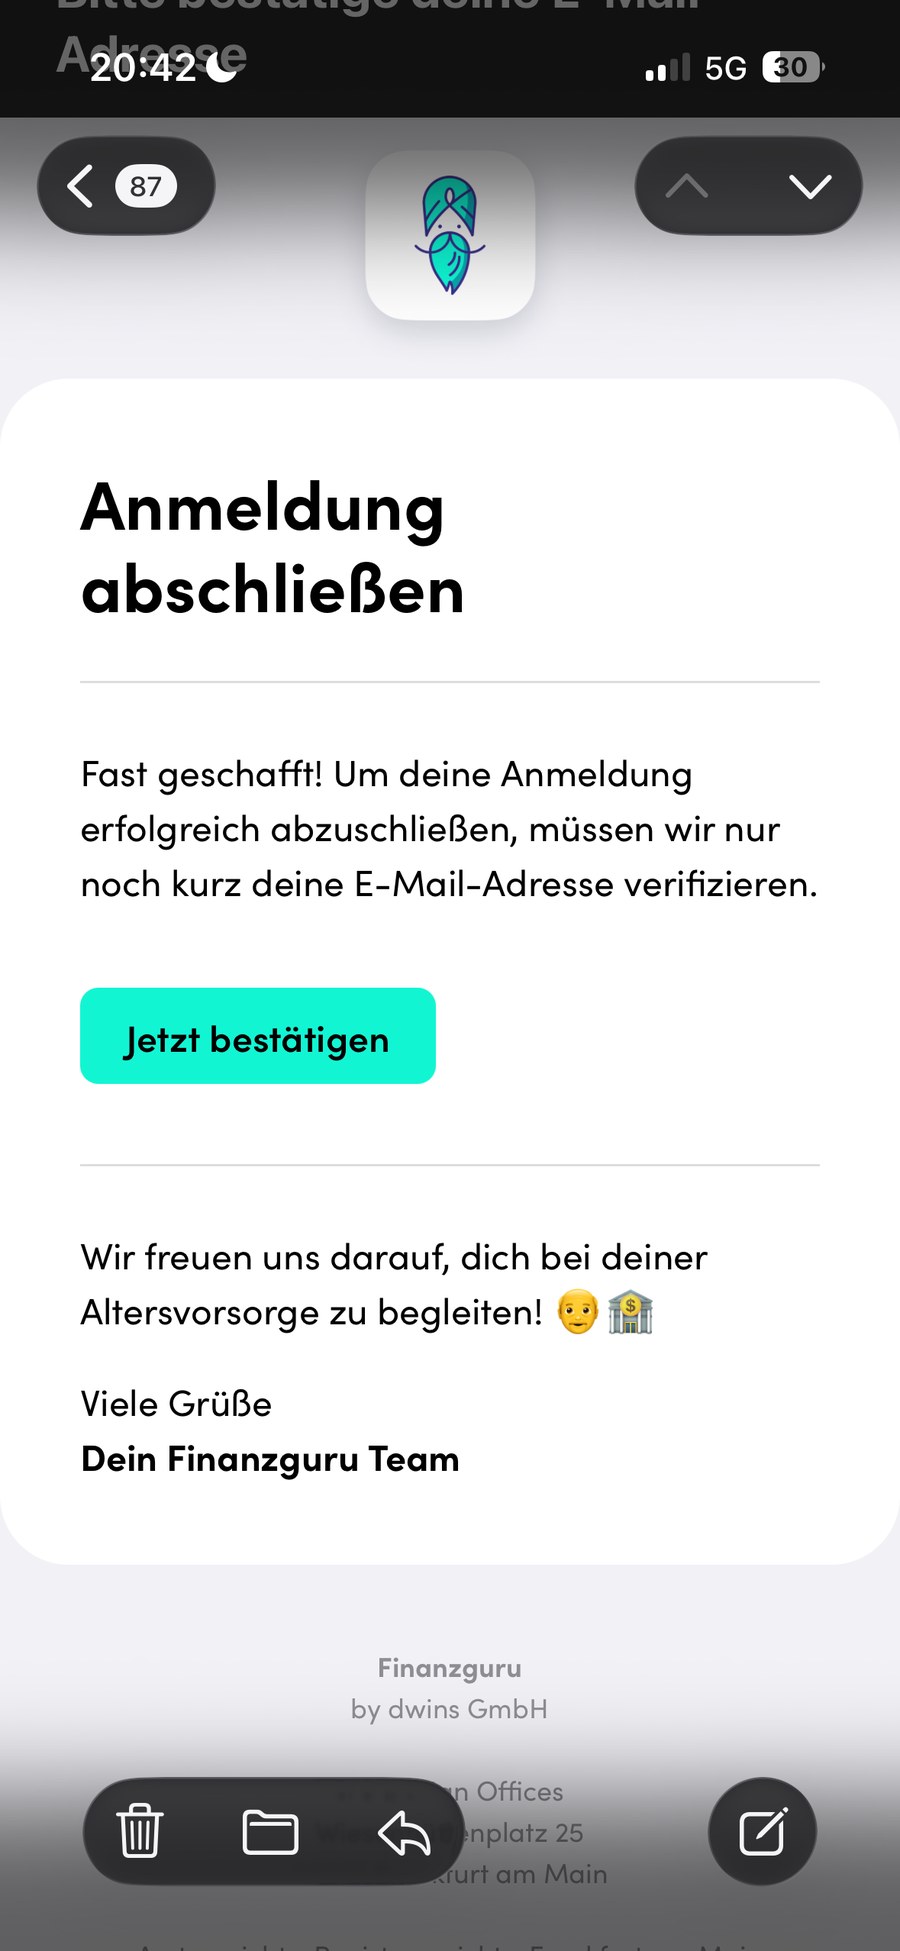
„Eine Warteliste ist kein Konto und keine Zusage über Preise. Sie ist eine Benachrichtigung. Genau deshalb kostet sie nichts.“
Eine Sorge kann ich dir dabei nehmen: Zeitdruck gibt es nicht. Für die Zulage zählt, was du im Kalenderjahr insgesamt einzahlst, nicht wann du das Depot eröffnest. Wer im März anfängt und bis Dezember auf 1.800 Euro kommt, bekommt die volle Grundzulage. Nur unter 120 Euro im Jahr fließt gar nichts. Der Wert einer Warteliste ist deshalb kein Countdown. Er besteht darin, dass ich die Preise sehe, sobald es welche gibt.
Warteliste fürs Finanzguru-Altersvorsorgedepot
Kostenlos und unverbindlich, eine E-Mail-Adresse genügt. Du bekommst eine Nachricht, sobald das Depot startet und die Preise feststehen.
Was ich noch nicht weiß
Bevor ich ab Januar jeden Monat 150 Euro überweise, will ich drei Dinge wissen:
- was das Depot kostet
- was die Fonds laufend kosten
- welche ETFs zur Auswahl stehen
Finanzguru hat dazu bisher nichts veröffentlicht. Andere sind weiter: Trade Republic will komplett kostenlos starten, Deka nennt 0,1 Prozent im Jahr fürs Standarddepot, Scalable Capital höchstens 0,15 Prozent nach dem Startjahr. Verbindlich ist das alles noch nicht, denn es sind Anbieterzusagen und keine zertifizierten Endpreise. Die Zertifizierung beim Bundeszentralamt für Steuern läuft erst ab Herbst 2026 an. Für dich heißt das: vormerken, abwarten, dann vergleichen. Was schon auf dem Tisch liegt, steht in unserem Überblick nebeneinander.
Eine Einordnung dazu, weil sie mir selbst lange falsch im Kopf saß: Der gesetzliche Kostendeckel von einem Prozent gilt nach unserer Recherche nur für das staatliche Standarddepot, nicht für jedes Altersvorsorgedepot am Markt. Vergleichen muss man also selbst.
Falls ich mich später umentscheide
Das war die Frage, die mich am meisten gebremst hat: Lege ich mich fest, bevor irgendjemand Preise genannt hat? Die Antwort steht im Gesetz, und sie ist beruhigend.
- Abschlusskosten müssen künftig über die gesamte Ansparzeit verteilt werden. Ein Wechsel bestraft dich also nicht doppelt.
- Ab fünf Jahren muss dich dein bisheriger Anbieter kostenlos ziehen lassen.
- Der neue Anbieter darf höchstens 150 Euro Verwaltungspauschale verlangen.
- Selbst zu Beginn der Auszahlung kannst du noch wechseln, etwa zu einem Anbieter, der dir eine lebenslange Rente zahlt.
Nur zurück in die alte Riester-Förderung geht nicht. Wer also einen Riester-Vertrag hat, sieht sich den vorher genau an.
Für wen sich das lohnt, und für wen noch nicht
Auf jeden Fall, wenn du Kinder hast. Die 300 Euro je Kind fließen schon ab 25 Euro im Monat voll.
Auch, wenn du unter 25 bist. Dann kommt einmalig ein Berufseinsteigerbonus von 200 Euro dazu.
Noch nicht, wenn dein Notgroschen fehlt. Drei Monatsausgaben auf dem Tagesgeldkonto sind wichtiger als jede Zulage. Das Depot läuft dir nicht weg, es startet ohnehin erst 2027.
Was du bis Januar 2027 sinnvoll tun kannst
Such dir eine Rate, die du durchhältst
Lass dich vormerken
Warte die Preise ab und vergleich dann
Falls du einen Riester-Vertrag hast: erst genau hinsehen
Häufige Fragen
Nein. Sie ist kostenlos und unverbindlich, und sie ist kein Konto. Du hinterlässt eine E-Mail-Adresse, bestätigst sie über einen Link und bekommst eine Benachrichtigung zum Start. Eine Zusage über Konditionen ist damit nicht verbunden.
Das steht noch nicht fest. Finanzguru hat bisher weder Depotgebühr noch Fondskosten noch eine ETF-Auswahl veröffentlicht. Andere Anbieter sind da schon weiter, ihre Zahlen stehen in unserem Überblick. Verbindlich ist aber auch dort nichts, solange die Zertifizierung beim Bundeszentralamt für Steuern läuft, und die beginnt erst im Herbst 2026.
Kündigen musst du ihn nicht, ruhen lassen reicht. Ein Punkt ist dabei aber wichtig, und ich habe ihn selbst erst beim Nachlesen verstanden: Sobald du einen neuen Vertrag abschließt, wechselst du ins neue Fördersystem, und der Bestandsschutz für den Altvertrag endet. Für den alten Vertrag gelten dann die alten Regeln nicht mehr. So steht es in den FAQ des Bundesfinanzministeriums. Beide Verträge können weiterlaufen, aber nicht beide mit der alten Förderung. Wer einen gut laufenden Riester-Vertrag hat, rechnet den Wechsel vorher durch.
Ja, und das ist eine der größeren Änderungen gegenüber Riester. Selbstständige und Freiberufler sind ab 2027 berechtigt (Paragraf 15 und 18 Einkommensteuergesetz), Beamte mit Einwilligung ihres Dienstherrn.
Quellen
- Bundesfinanzministerium, „Fragen und Antworten zur Reform der geförderten privaten Altersvorsorge“. Daraus stammen Förderstaffel, Kinderzulage je Elternteil, Mindesteigenbeitrag, Berufseinsteigerbonus, Auszahlungsalter und Auszahlungsplan, die nachgelagerte Besteuerung nach Paragraf 22 Nummer 5 EStG sowie die Wechselrechte und Kostengrenzen. Abgerufen am 20.10.2026
- Altersvorsorgereformgesetz vom 26. Mai 2026, BGBl. 2026 I Nr. 156, verkündet am 29. Mai 2026. Daraus die Zuordnung und die Kindergeldbindung der Kinderzulage (Paragraf 85 Einkommensteuergesetz in den ab 1. Januar 2027 und ab 1. Januar 2028 geltenden Fassungen) sowie der Mindesteigenbeitrag von 120 Euro (Paragraf 86). Abgerufen am 21.10.2026
- Finanzguru, Produktseite zum Altersvorsorgedepot mit Warteliste und FAQ, abgerufen am 20.10.2026, sowie Seite zum Sparbooster mit Cashback-Werten und Zuschuss-Hinweis, abgerufen am 21.10.2026
- Eigene Eintragung in die Warteliste am 20.10.2026, Screenshots in der Redaktion
Transparenz: Finanzguru hat für diesen Beitrag bezahlt. Geprüft und geschrieben haben wir ihn wie jeden anderen, siehe Bewertungsmethodik.
Kostenlos 📡
Hab dein Geld auf dem Schirm.
Ich schick dir die wichtigsten Zinsen, Aktionen und Konto-News auf WhatsApp. Bevor die anderen sie checken.
Anonym: Ich sehe nicht, wer abonniert. Jederzeit still wieder weg.
Per WhatsApp abonnieren
Finanzguru Altersvorsorgedepot: Ich habe meine Zulagen durchgerechnet jetzt testen
Eröffne jetzt dein Konto und profitiere von allen Vorteilen.
Transparenz-Hinweis: neuebanken.de finanziert sich über Affiliate-Links. Wenn du über unsere Links ein Konto eröffnest, erhalten wir eventuell eine Vergütung. Am Preis ändert sich für dich nichts. Unsere Bewertungsmethodik findest du unter So bewerten wir.
Das könnte dich auch interessieren
Alle Beiträge zu Altersvorsorgedepot