
Inhaltsverzeichnis
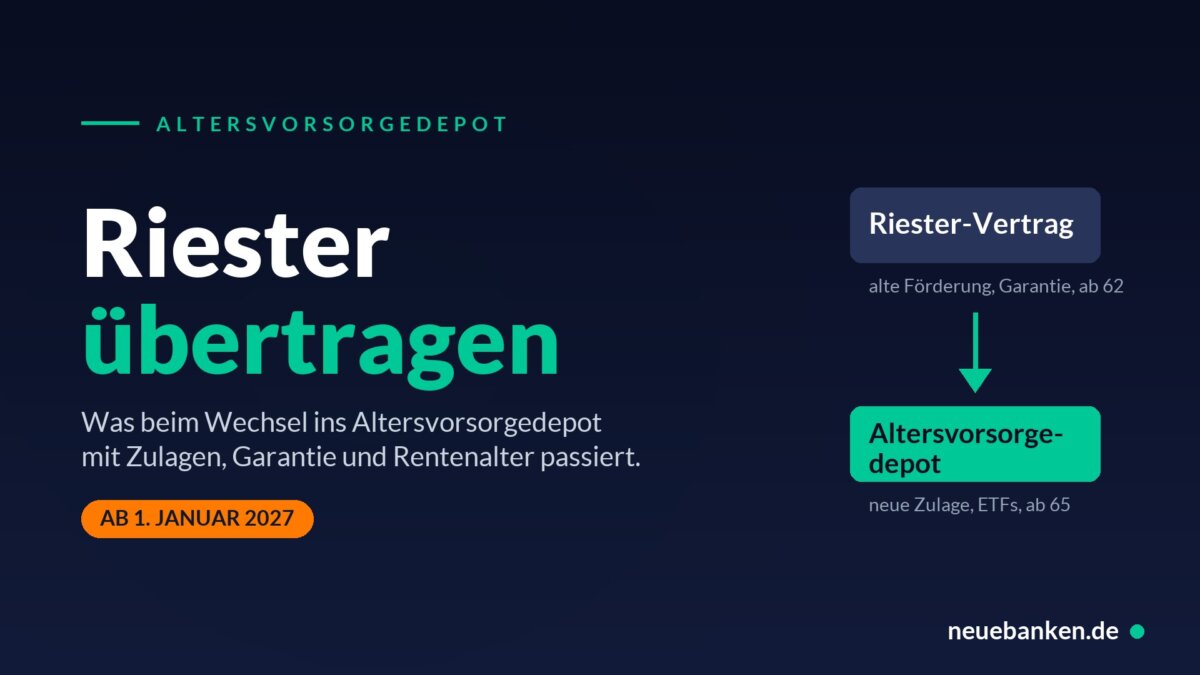
Ab dem 1. Januar 2027 kannst du deinen Riester-Vertrag in ein Altersvorsorgedepot übertragen. Die Förderung, die du bisher bekommen hast, bleibt dabei erhalten. Die ersten Anbieter schreiben ihre Kunden schon an, bei mir lag die Mail von Scalable Capital diese Woche im Postfach: Gebühren des alten Anbieters würden übernommen, der Wechsel gehe in wenigen Schritten.
Das stimmt alles, ist aber nur die halbe Geschichte. Wer überträgt, gibt die Beitragsgarantie auf, bekommt sein Geld in der Regel frühestens mit 65 statt mit 62 und kommt nicht mehr zurück. Und es gibt eine Regel, die in der Werbemail fehlt: Sobald du einen neuen Vertrag abschließt, gilt die neue Förderung für alle deine Riester-Verträge.
Ich habe selbst einen Riester-Vertrag und stehe vor derselben Entscheidung. Dieser Beitrag sammelt, was das Gesetz tatsächlich sagt, was der Wechsel kostet und für wen er sich lohnt.
Das Wichtigste in Kürze
- Übertragen geht ab 1. Januar 2027, direkt von Vertrag zu Vertrag. Zulagen und Steuervorteile bleiben, nichts muss zurückgezahlt werden.
- Kündigungsfrist: drei Monate zum Quartalsende. Wer im Januar 2027 kündigt, ist frühestens Ende Juni drüben.
- Kosten: Der alte Anbieter darf höchstens 150 Euro verlangen, nach dem Wortlaut des Gesetzes nur in den ersten fünf Jahren nach Vertragsabschluss. Der neue darf auf das übertragene Geld keine Abschlusskosten berechnen, nur eine Pauschale von höchstens 150 Euro.
- Was du aufgibst: die Beitragsgarantie, den Rentenbeginn ab 62 und den Rückweg in die alte Förderung.
- Die neue Förderung gilt dann für alle deine Riester-Verträge, nicht nur für den übertragenen.
- Mit hohem Einkommen gewinnst du meist Zulage dazu, mit kleinem Einkommen und Kindern kannst du verlieren.
Die kurze Antwort
Ja, du kannst wechseln, und zwar förderunschädlich. Das Bundesfinanzministerium schreibt es in seinen Fragen und Antworten zur Reform ausdrücklich: Einen bestehenden Riester-Vertrag kannst du auf ein Altersvorsorgedepot übertragen, für ihn gelten dann die neuen Konditionen und die neue Förderung.
Förderunschädlich heißt aber nur: Das Geld darf nie bei dir landen. Der neue Anbieter holt es beim alten ab. Lässt du dir den Vertrag auszahlen, um das Geld selbst anzulegen, ist das eine schädliche Verwendung, und Zulagen samt Steuervorteil gehen zurück an den Staat.
Ob du wechseln solltest, hängt an drei Dingen: was dein alter Vertrag kostet, wie viel Zulage du heute bekommst und wie viel Sicherheit du brauchst.
Anbieter in diesem Artikel
Lies die ausführlichen Anbieter-Checks oder schau dir die Anbieter direkt an.

Trade Republic
85 · Sehr gut

Scalable Capital
84 · Sehr gut
Drei Wege für deinen Riester-Vertrag
 Kostenlos 📡
Neue AVD-Anbieter und Konditionen bis zum Start 2027? Erfährst du hier zuerst
Ich schick dir die wichtigsten Zinsen, Aktionen und Konto-News auf WhatsApp. Bevor die anderen sie checken.
Anonym: Ich sehe nicht, wer abonniert. Jederzeit still wieder weg.
Per WhatsApp abonnieren
Die Reform lässt dir mehr Möglichkeiten, als die Werbung nahelegt. Aus den Antworten des Ministeriums ergeben sich drei:
1. Alles bleibt, wie es ist
Riester-Verträge, die bis zum 31. Dezember 2026 abgeschlossen werden, haben Bestandsschutz. Du zahlst weiter ein, bekommst weiter 175 Euro Grundzulage und je Kind 185 oder 300 Euro, solange du den Mindesteigenbeitrag zahlst. Niemand zwingt dich zu irgendetwas.
2. Vertrag behalten, nur die Förderung wechseln
Du kannst gegenüber deinem Anbieter erklären, dass für deine Verträge ab sofort die neue Förderung gelten soll. Der Vertrag selbst, also Garantie, Anlage und Kosten, bleibt unverändert. Die Erklärung ist unwiderruflich und gilt ab dem Beitragsjahr, in dem sie beim Anbieter eingeht. Dieser Weg geht in den Werbemails unter, dabei ist er für alle interessant, die mit ihrem Vertrag zufrieden sind, aber von der neuen Zulage mehr hätten.
3. Übertragen ins Altersvorsorgedepot
Das ist der Weg aus den Werbemails. Dein angespartes Kapital wandert in ein Depot mit Wertpapieren, meist ETFs, ohne Garantie, mit den neuen Zulagen. Ihm gilt der Rest des Beitrags.
Wer nur von der neuen Zulage profitieren will, muss dafür nicht wechseln. Eine Erklärung beim alten Anbieter reicht.
Was beim Übertragen genau passiert
Rechtlich ist der Wechsel eine Kündigung mit dem Auftrag, das Geld auf einen anderen Altersvorsorgevertrag auf deinen Namen zu übertragen. Diesen Anspruch muss jeder Riester-Vertrag gewähren, das ist Voraussetzung für seine Zertifizierung. Dein alter Anbieter kann den Wechsel also nicht verweigern.
Die Frist: drei Monate zum Ende eines Kalendervierteljahres. Ein Auftrag im Januar 2027 wirkt damit zum 30. Juni 2027, nicht zum 31. März. In der Praxis stößt das meist der neue Anbieter an, du gibst ihm die Vertragsdaten und er kümmert sich um den Rest.
Was übertragen wird, nennt das Gesetz das „gebildete Kapital“. Bei einem Fondssparplan ist das der Wert der Fondsanteile am Stichtag, bei einem Banksparplan das Guthaben mit Zinsen, bei einer Riester-Rentenversicherung das Deckungskapital mit den zugeteilten Überschüssen. Weitere Abzüge sind nicht erlaubt.
Mit dem Geld wandern auch die Förderdaten. Der alte Anbieter meldet dem neuen, wie viel davon gefördert war. Das übertragene Geld wird im Jahr der Übertragung aber nicht noch einmal gefördert. Zulage gibt es nur auf das, was du neu einzahlst.
Ob ein Teil übertragen werden kann, regelt das Gesetz nicht. Rechne damit, dass der ganze Vertrag umzieht, und frag beim neuen Anbieter nach, wenn du nur einen Teil verschieben willst.
Was der Wechsel kostet
Anbieter in diesem Artikel
Trade Republic
85 · Sehr gut
Hier hat die Reform mehr geändert, als viele Ratgeber noch schreiben. Maßgeblich ist das Gesetz, wie es im Bundesgesetzblatt steht, nicht der frühere Regierungsentwurf.
- Der alte Anbieter darf höchstens 150 Euro berechnen, wenn du innerhalb von fünf Jahren nach Vertragsabschluss zu einem anderen Anbieter wechselst. Danach muss er die Übertragung kostenfrei gewähren.
- Der neue Anbieter darf auf das übertragene, geförderte Geld keine Abschluss- und Vertriebskosten berechnen. Erlaubt ist eine einmalige Verwaltungspauschale von höchstens 150 Euro. Im alten Recht durfte er bis zur Hälfte des übertragenen Kapitals in die Berechnung seiner Abschlusskosten einbeziehen. Ratgeber, die das noch so schreiben, sind veraltet.
Offen ist: Ob die Fünfjahresgrenze auch für Riester-Verträge von vor 2027 gilt, ist nicht ausdrücklich geregelt. Der Wortlaut knüpft an den Abschluss des Vertrags an und kennt keine Ausnahme für Altverträge. Ist dein Vertrag älter als fünf Jahre, frag beim alten Anbieter vorher schriftlich nach, was er berechnen will.
„Die hohen Kosten stehen nicht in der Wechselgebühr. Sie stecken schon in deinem Vertragsguthaben.“
Das größere Geld ist längst weg. Bei Riester-Rentenversicherungen wurden die Abschluss- und Vertriebskosten oft in den ersten Jahren verrechnet. Dieses Geld kommt beim Wechsel nicht zurück. Deshalb kann dein Vertragsguthaben unter der Summe liegen, die du und der Staat eingezahlt haben. Das ist kein Argument gegen den Wechsel, die Kosten sind ja schon bezahlt. Aber es ist der Grund, warum das Guthaben auf der Wechselbestätigung manchmal enttäuscht.
Wer den Riester-Wechsel schon anbietet
Stand 12. November 2026 haben wir die Seiten der großen Anbieter nachgelesen. Drei Fälle:
Scalable Capital: übernimmt die Wechselgebühren
Scalable hat eine eigene Seite zum Riester-Wechsel und nennt das ein Wechsel-Versprechen: Scalable übernimmt die Wechselgebühren des alten Anbieters und erhebt keine eigene Gebühr. Damit fallen die beiden 150-Euro-Posten aus dem Gesetz für dich weg. Für den Auftrag brauchst du laut Scalable die Anbieternummer und Zertifizierungsnummer deines Riester-Vertrags, die Vertragsnummer und deine Sozialversicherungsnummer. Danach unterschreibst du digital. Den Kontakt zum alten Anbieter und zur Zulagenstelle übernimmt Scalable.
Zur Dauer schreibt Scalable „in der Regel wenige Wochen, bei Quartalskündigung im Einzelfall bis zu 6 Monate“. Rechne mit der gesetzlichen Frist von drei Monaten zum Quartalsende, dann wirst du nicht überrascht. Fairerweise weist Scalable in seinen Fragen und Antworten selbst darauf hin, dass mit dem Altersvorsorgedepot die neuen Förderregeln für alle deine Riester-Verträge gelten. Alles zum Depot selbst steht in unserem Beitrag zum Scalable Altersvorsorgedepot.
DKB: Übertrag direkt im Banking
Die DKB schreibt auf ihrer Produktseite, dass du den Übertrag deines Riester-Guthabens ab Januar 2027 direkt über das DKB-Banking beantragen kannst, und dass dein Anbieter den Wechsel nicht ablehnen kann. Zu Kosten oder einer Übernahme von Wechselgebühren sagt die DKB bisher nichts.
Trade Republic: Depot ja, zum Riester-Wechsel noch nichts
Trade Republic wirbt für sein Altersvorsorgedepot mit „Komplett kostenlos möglich“, ohne Depotgebühren und ohne Kosten für Sparplanausführungen. Zur Übertragung eines Riester-Vertrags steht auf der Seite bisher nichts. Wer zu Trade Republic will, sollte vor dem Wechsel fragen, ob Riester-Übertragungen angenommen werden, denn eine Pflicht dazu gibt es nicht. Mehr dazu im Beitrag zum Trade Republic Altersvorsorgedepot.
Alle übrigen Anbieter und ihre Kosten stehen in unserer Übersicht zum Altersvorsorgedepot.
Was du beim Wechsel aufgibst
Die Beitragsgarantie
Riester garantiert dir zum Rentenbeginn mindestens die eingezahlten Beiträge und Zulagen. Im Altersvorsorgedepot gibt es diese Garantie per Gesetz nicht. Die Garantie deines alten Vertrags gilt aber erst zum Rentenbeginn. Wer vorher überträgt, bekommt den aktuellen Vertragswert, nicht die garantierte Summe.
Wer eine Garantie behalten will, kann statt ins Depot auch in eines der neuen Garantieprodukte wechseln. Die sind aber erst ab 2027 auf dem Markt, und wie gut sie sind, weiß heute niemand.
Den Rentenbeginn ab 62
Riester-Verträge, die seit 2012 abgeschlossen wurden, zahlen frühestens ab 62. Neue Altersvorsorgeverträge zahlen frühestens mit 65 aus, außer du bekommst schon vorher eine gesetzliche Altersrente. Für übertragenes Riester-Geld gibt es keine Sonderregel. Es liegt danach in einem neuen Vertrag und folgt dessen Regeln.
Dafür wird die Auszahlung flexibler. Du wählst zum Rentenbeginn zwischen einer lebenslangen Rente und einem Auszahlungsplan bis mindestens 85. Was beim Auszahlungsplan noch übrig ist, ist vererbbar. Bietet dein Depot selbst keine Rente an, kannst du zum Rentenbeginn zu einem Anbieter wechseln, der eine anbietet.
Den Rückweg
Zurück in die alte Förderung geht es nicht mehr, das sagen Ministerium und Zulagenstelle gleichlautend. Der Wechsel ist eine Einbahnstraße.
Die Regel, die in der Werbemail fehlt
Wer nach dem 31. Dezember 2026 einen neuen Altersvorsorgevertrag abschließt, für den gilt die neue Förderung für alle seine Verträge. Das steht so im Einkommensteuergesetz, und das Ministerium sagt es in einem Satz: Mit dem Abschluss des Neuvertrags endet der Bestandsschutz für den Altvertrag.
Das betrifft dich auch dann, wenn du gar nichts überträgst, sondern nur nebenher ein Altersvorsorgedepot eröffnest und den Riester-Vertrag weiterlaufen lässt. Die Zulagenstelle formuliert es so: Wer mehrere Riester-Verträge hat und einen davon in die neue Systematik überführt, bei dem ziehen alle weiteren mit.
„Ein neues Depot ist keine Ergänzung zu deinem Riester-Vertrag. Es stellt seine Förderung um.“
Auch dein Ehepartner kann betroffen sein. Ist dein Ehepartner nur über dich mittelbar zulageberechtigt, also ohne eigenen Förderanspruch, ändert sich auch dessen Rechtslage automatisch mit, wenn du wechselst. Entscheiden kann das nur der unmittelbar Berechtigte.
Und noch eine Grenze: Gefördert werden höchstens zwei Verträge, und zwar die mit den höchsten Beiträgen. Wer Riester, Depot und vielleicht noch einen zweiten Riester-Vertrag hat, sollte nachzählen.
Für wen sich der Wechsel lohnt
Anbieter in diesem Artikel
Scalable Capital
84 · Sehr gut
Die Zulagenstelle der Deutschen Rentenversicherung hat zwei Beispiele gerechnet. Beide Personen haben zwei Kinder, die nach 2007 geboren sind, und zahlen jeweils den Eigenbeitrag, der im alten System für die volle Zulage nötig ist:
| Einkommen 52.000 Euro | Einkommen 26.000 Euro | |
|---|---|---|
| Eigenbeitrag im Jahr | 1.305 Euro | 265 Euro |
| Zulagen alt (Riester) | 775 Euro | 775 Euro |
| Zulagen neu (ab 2027) | 1.016,25 Euro | 662,50 Euro |
| Unterschied | plus 241,25 Euro | minus 112,50 Euro |
Die 662,50 Euro im zweiten Fall setzen sich aus 132,50 Euro Grundzulage und 530 Euro Kinderzulage zusammen: Die neue Kinderzulage gibt je Kind einen Euro auf jeden Euro Eigenbeitrag, höchstens 300 Euro, und derselbe Beitrag zählt für jedes Kind. Bei 265 Euro Eigenbeitrag sind das 265 Euro je Kind.
Kurz gesagt: Mit gutem Einkommen bringt die neue Förderung mehr, weil sie mit jedem Euro Eigenbeitrag wächst. Mit kleinem Einkommen und Kindern war die alte Förderung großzügiger, weil dort schon ein kleiner Eigenbeitrag die volle Zulage auslöste. Wer im zweiten Fall steckt, bekommt nach dem Wechsel bei gleichem Eigenbeitrag jedes Jahr weniger Zulage, unabhängig davon, wie gut das Depot läuft. Er kann das ausgleichen, wenn er mehr einzahlt: Die neue Zulage wächst mit, bis 1.800 Euro Eigenbeitrag.
Dazu kommen die Kosten des alten Vertrags. Das ist oft der größere Hebel. Die Effektivkosten stehen in der Jahresmitteilung deines Vertrags, halte sie gegen die Kosten des Depots, in das du wechseln willst. Wo der Vertrag teuer ist und das Kapital sowieso nicht wächst, spricht viel für den Wechsel. Wo ein günstiger Fondssparplan schon in Aktien anlegt, ist der Gewinn kleiner.
Und das Alter. Je näher die Rente, desto schwerer wiegt der Verlust der Garantie und desto weniger Zeit hat ein Depot, Schwankungen auszusitzen. Die Verbraucherzentrale weist darauf hin, dass man den alten Vertrag auch behalten und erst kurz vor Rentenbeginn wechseln kann. Möglich ist das bis zum Beginn der Auszahlungsphase.
So gehst du beim Wechsel vor
Vertragsdaten zusammensuchen
Beim alten Anbieter nach den Kosten fragen
Zulage alt und neu vergleichen
Prüfen, ob die Erklärung reicht
Neuen Anbieter wählen und Übertragung beauftragen
Dauerzulageantrag neu stellen
Mein eigener Vertrag
Auch ich muss mich entscheiden: Im Januar rechne ich den Wechsel durch und mache ihn, wenn er sich lohnt. Wie lange es dauert, was übertragen wird und was der alte Anbieter berechnet, ergänze ich hier, sobald ich es weiß.
Häufige Fragen
Nein. Die neuen Altersvorsorgeverträge dürfen frühestens zum 1. Januar 2027 zertifiziert werden. Vorher gibt es kein Ziel, auf das du übertragen könntest.
Nein. Verträge, die bis Ende 2026 abgeschlossen werden, haben Bestandsschutz und laufen mit der alten Förderung weiter. Wer überträgt, kündigt zwar rechtlich, aber nur mit dem Auftrag, das Geld direkt in den neuen Vertrag zu übertragen. Eine normale Kündigung mit Auszahlung kostet dich die Förderung.
Nein. Das Recht auf Übertragung ist Pflichtbestandteil jedes zertifizierten Riester-Vertrags. Er darf nur auf der Frist von drei Monaten zum Quartalsende bestehen und, nach dem Wortlaut des Gesetzes, in den ersten fünf Jahren nach Vertragsabschluss bis zu 150 Euro berechnen.
Nein, eine Pflicht dazu steht nicht im Gesetz. Das Gesetz spricht von Anbietern, die bereit sind, übertragenes Vermögen anzunehmen. Frag also vor dem Wechsel, ob dein Wunschanbieter Riester-Übertragungen akzeptiert.
Ja, aber dann gilt für beide Verträge die neue Förderung. Mit dem Abschluss eines neuen Vertrags nach dem 31. Dezember 2026 endet der Bestandsschutz für deine alten Riester-Verträge. Gefördert werden höchstens zwei Verträge.
Die Entnahme für die eigene Immobilie bleibt im neuen System möglich, ist aber kein Pflichtbestandteil mehr: Der Anbieter darf sie anbieten, muss es aber nicht. Wer Wohn-Riester nutzt oder nutzen will, sollte vor einer Übertragung beim neuen Anbieter klären, ob der Vertrag das zulässt und wie mit einem bestehenden Wohnförderkonto umgegangen wird.
Nein. Die Basisrente ist ein anderes Produkt mit eigener Förderung und kann nicht in ein Altersvorsorgedepot übertragen werden.
Quellen
- Altersvorsorgereformgesetz vom 26. Mai 2026, BGBl. 2026 I Nr. 156: Paragraf 1 Absatz 1 Altersvorsorgeverträge-Zertifizierungsgesetz in der ab 1. Januar 2027 geltenden Fassung (Übertragungsanspruch, Frist, Wechselkosten, Verwaltungspauschale, Auszahlung ab 65), Paragraf 14 Absatz 7 (Vertriebsende alter Verträge, Zertifizierung frühestens 2027), Paragraf 52 Absatz 50a Einkommensteuergesetz (Bestandsschutz, Erklärung, Wechsel aller Verträge). Abgerufen am 12.11.2026
- Bundesfinanzministerium, „Fragen und Antworten zur Reform der geförderten privaten Altersvorsorge“, Stand 09.11.2026. Abgerufen am 12.11.2026
- Zentrale Zulagenstelle für Altersvermögen der Deutschen Rentenversicherung, FAQ zur Reform, mit den Rechenbeispielen alt und neu. Abgerufen am 12.11.2026
- Paragraf 93 Einkommensteuergesetz (schädliche Verwendung, Übertragung als unschädliche Verwendung) und Paragraf 89 (Zulage für höchstens zwei Verträge), gesetze-im-internet.de. Abgerufen am 12.11.2026
- Verbraucherzentrale Bundesverband, „Neues Altersvorsorgedepot: Rentenchance oder teure Verkaufsfalle?“, und Verbraucherzentrale Niedersachsen zur Reform (Basisrente nicht übertragbar). Abgerufen am 12.11.2026
- Scalable Capital, „Von Riester zu Scalable wechseln“ (de.scalable.capital/altersvorsorgedepot/riester-wechseln), mit Fragen und Antworten zum Übertrag. DKB, Produktseite Altersvorsorgedepot. Trade Republic, Produktseite Altersvorsorgedepot. Abgerufen am 12.11.2026
Kostenlos 📡
Neue AVD-Anbieter und Konditionen bis zum Start 2027? Erfährst du hier zuerst
Ich schick dir die wichtigsten Zinsen, Aktionen und Konto-News auf WhatsApp. Bevor die anderen sie checken.
Anonym: Ich sehe nicht, wer abonniert. Jederzeit still wieder weg.
Per WhatsApp abonnieren
Welcher Anbieter passt zu dir?
Lies den Anbieter-Check oder eröffne direkt dein Konto.
Transparenz-Hinweis: neuebanken.de finanziert sich über Affiliate-Links. Wenn du über unsere Links ein Konto eröffnest, erhalten wir eventuell eine Vergütung. Am Preis ändert sich für dich nichts. Unsere Bewertungsmethodik findest du unter So bewerten wir.
Das könnte dich auch interessieren
Alle Beiträge zu Altersvorsorgedepot- 1 € Ordergebühren, kostenlose Sparpläne, 2,50 % Tagesgeldzinsen, kostenlose Visa-Karte, BaFin-Vollbanklizenz, 24/7-Kundenservice





Revolut vs Trade Republic: Zinsen, Kosten, Features
14. April 2026

Trade Republic Kreditkarte
12. März 2026